Die besten Wettanbieter mit Paysafecard 2026 im Vergleich
 Available in US
Ladevorgang...
Die besten Wettanbieter mit Paysafecard 2026 unterscheiden sich weniger beim Einzahlen als beim Auszahlen: Von acht führenden GGL-Buchmachern zahlen Bet365, Betano, Interwetten, bwin und Bet-at-home per Paysafecard zurück — bei bwin mit 250-€-Limit, bei Bet-at-home bis 5.000 €. Entscheidender ist die Frage, wer die 5,3 % Wettsteuer trägt: Tipico und Merkur Bets übernehmen sie komplett, Bet365 und Betano ziehen sie vom Gewinn ab. Auf 100 Wetten à 50 € summiert sich dieser Unterschied auf 265 €.
Der beworbene Vorteil der Anonymität greift seit 2026 nur noch eingeschränkt: Ab 50 € Einzahlung verlangt das EU-Geldwäscherecht ein verifiziertes MyPaysafecard-Konto. Das LUGAS-Limit von 1.000 € pro Monat wirkt anbieterübergreifend — Paysafecard ist dabei nur Zahlungsschiene, kein Bypass. Buchmachermarge, Steuerhandling und Auszahlungswege entscheiden über den realen Wert einer Wette.
Welche Anbieter Paysafecard akzeptieren — und wo der Haken sitzt
Acht Wettanbieter mit Paysafecard-Unterstützung stehen in Deutschland 2026 zur Wahl, sieben davon mit GGL-Lizenz und einer in der Grauzone. Die entscheidenden Unterschiede liegen nicht in der Einzahlung — die funktioniert überall reibungslos —, sondern in drei Punkten, die über Hunderte Euro im Jahr entscheiden: ob der Anbieter die Auszahlung per Paysafecard tatsächlich zulässt, ob er die 5,3 % Wettsteuer übernimmt oder an den Kunden weitergibt, und wie hoch seine Buchmachermarge auf typische Bundesliga-Partien liegt. Bet365 und Betano kalkulieren mit rund 4,6 % Overround auf eine Standard-Drei-Weg-Wette, Tipico und Interwetten mit 6 bis 7 %. Bei 100 Wetten à 50 € summiert sich dieser Unterschied auf 95 bis 125 € weniger Auszahlung, bevor die Wettsteuer überhaupt ins Spiel kommt.
Von den acht Anbietern zahlen fünf per Paysafecard zurück: Bet365, Betano, Interwetten, bwin und Bet-at-home. Tipico und Merkur Bets verlangen eine verifizierte MyPaysafecard-Registrierung und sperren die PSC-Auszahlung oft aus internen Compliance-Gründen, Betano macht sie technisch möglich, aber umständlich. PlayZilla operiert mit einer Anjouan-Lizenz aus den Komoren — rechtlich nicht durch deutsche Behörden überwacht, dafür ohne Wettsteuer, ohne LUGAS-Limit und mit Krypto-Zahlungen.
| Anbieter | Lizenz | Mindesteinzahlung | Auszahlungsgeschwindigkeit PSC | Bonus | Wettsteuer-Übernahme | PSC-Auszahlungslimit |
|---|---|---|---|---|---|---|
| Bet365 | GGL Deutschland | 5 € | 24 h | bis 100 € Wett-Credits, 1x Umsatz Quote 1,20 | Nein (5,3 % vom Einsatz) | 5–2.500 € |
| Betano | GGL Deutschland | 5 € (10 € mit Bonus) | 24 h | 100 % bis 80 € + 20 € Freebet, 5x Umsatz Quote 1,65 | Nein (5,3 % vom Einsatz) | bis 2.500 € |
| Interwetten | GGL Deutschland | 10 € | 24–48 h | 100 % bis 100 € in 5 Stufen, 10x Umsatz | Nein (5,3 % vom Einsatz) | keine Angabe |
| bwin | GGL Deutschland | 5 € (10 € mit Bonus) | 24 h | 100 % bis 100 €, 3x Umsatz Quote 1,70 | Nein (5,3 % vom Einsatz) | 250 € pro Transaktion |
| Tipico | GGL Deutschland | 10 € | 24–48 h (nur MyPaysafecard) | 100 % bis 100 €, 10x Umsatz Quote 1,50 | Ja (vollständig) | nur über MyPaysafecard |
| Merkur Bets | GGL Deutschland | 10 € | 24–48 h (nur MyPaysafecard) | 100 % bis 100 €, 10x Umsatz Quote 1,80 | Ja (vollständig) | nur über MyPaysafecard |
| Bet-at-home | GGL Deutschland | 5 € | 24 h | 100 % bis 100 € + 500 % Quotenboost, 6x Umsatz Quote 1,70 | Nein (5,3 % vom Einsatz) | bis 5.000 € |
| PlayZilla | Anjouan (Komoren) | 10 € (erst ab 2. Einzahlung) | 24 h (via Utorg) | 100 % bis 100 € + 10 % Cashback, 3x Umsatz | entfällt (keine Wettsteuer) | bis 1.000 € |
Die Tabelle zeigt zwei Lager: Tipico und Merkur Bets schlucken die Wettsteuer und geben bei einer 50-€-Wette die vollen 100 € Gewinn aus Quote 2,00 zurück. Bet365 zieht 5,3 % vom Einsatz ab und zahlt nur 94,65 € aus. Über 100 solcher Wetten macht das 265 € Unterschied — selbst wenn die Quote bei Tipico wegen höherer Marge nicht 2,00, sondern nur 1,92 wäre, bliebe Tipico vorn.
Bet365
Bet365 sitzt seit 2021 auf der deutschen Whitelist, wird von der GGL überwacht und hält zusätzlich Lizenzen in Gibraltar und Großbritannien. Das Unternehmen aus Stoke-on-Trent gehört zu den umsatzstärksten privaten Buchmachern weltweit und betreibt seit dem Jahr 2000 Online-Wetten. Die Mindesteinzahlung per Paysafecard liegt bei 5 €, die Auszahlung auf ein verifiziertes MyPaysafecard-Konto dauert typisch 24 Stunden und ist zwischen 5 und 2.500 € möglich. Der Willkommensbonus verspricht bis zu 100 € in Wett-Credits bei einer Mindestquote von 1,20 und einmaligem Umsatz innerhalb von 30 Tagen.
Was Bet365 auszeichnet, sind drei Dinge: die niedrigste Buchmachermarge unter den GGL-Anbietern (rund 4,5 % auf Bundesliga-Partien), das umfangreichste Live-Streaming-Angebot mit über 200.000 Events pro Jahr, und eine technisch ausgereifte Cash-Out- und Bet-Builder-Funktion. Die 5,3 % Wettsteuer werden allerdings vom Einsatz abgezogen, nicht vom Buchmacher übernommen, und die Wett-Credits selbst dürfen nicht ausgezahlt werden — nur die Gewinne daraus. Wer langfristig profitabel wettet, muss damit rechnen, dass Bet365 die Einsätze begrenzt; diese Praxis ist im Markt bekannt und wird von Vielspielern regelmäßig kritisiert.
Betano
Betano gehört zur griechischen Kaizen Gaming International und hält seit 2022 eine GGL-Lizenz für Deutschland. Gegründet 2012 in Athen, konzentriert sich der Anbieter auf mediterrane und mitteleuropäische Märkte und tritt in Deutschland als Sponsor der Bundesliga auf. Paysafecard-Einzahlungen starten ab 5 €, mit Bonus ab 10 €; die Auszahlung läuft über ein MyPaysafecard-Konto binnen 24 Stunden und ist bis 2.500 € möglich. Der Willkommensbonus umfasst 100 % bis 80 € plus eine 20-€-Freebet ohne Einzahlung nach Verifizierung, bei fünffachem Umsatz mit Mindestquote 1,65 innerhalb von 90 Tagen.
Betano kalkuliert mit ähnlich niedrigen Margen wie Bet365 (4,5 bis 5,5 % auf Top-Ligen) und bietet einen der wenigen No-Deposit-Boni im GGL-Markt. Der Bet Builder ist bei Fußballspielen besonders dicht bestückt, und die Auto-Cash-Out-Funktion lässt sich individuell konfigurieren. Problematisch wird es bei der Zahlungsweg-Bindung: Wer einmal per PayPal einzahlt, muss über PayPal auszahlen und verliert die Paysafecard-Option. Die Mindestquote von 1,65 für den Bonus zwingt zu höherem Risiko als bei Bet365 (1,20) oder Tipico (1,50), und bei Skrill-Nutzung entfällt der Bonus komplett.
Interwetten
Interwetten wurde 1990 in Wien gegründet, ging 1997 als zweiter Online-Buchmacher weltweit an den Start und sitzt heute unter maltesischer Lizenz in Gżira. Die GGL-Lizenz für Deutschland kam im November 2020. Mindesteinzahlung per Paysafecard sind 10 €, die Auszahlung über MyPaysafecard dauert 24 bis 48 Stunden und läuft gebührenfrei. Der Willkommensbonus wird in fünf Freispielstufen à 20 % ausgezahlt, die sich mit jeder Wette in Richtung Umsatzbedingung freischalten, plus eine 10-€-Gratiswette für Bestandskunden in regelmäßigen Abständen.
Interwetten richtet sich an konservative Tipper, die auf Favoriten setzen: Die Quotierung von Bundesliga-Favoriten liegt oft ein bis zwei Prozentpunkte über dem Marktschnitt, während Außenseiter knapper kalkuliert werden. Das Wettangebot bei Wintersportarten — Ski Alpin, Biathlon — gehört zum breitesten im deutschen Markt. Live-Streaming ist allerdings nur für ausgewählte Partien verfügbar und erfordert Guthaben-Verifikation, und ein separater Bet-Builder für Fußball fehlt. Die Buchmachermarge liegt mit 6 bis 7 % auf Bundesliga-Partien spürbar höher als bei Bet365 oder Betano, was sich über ein Jahr mit regelmäßigen Wetten in dreistelligen Beträgen niederschlägt.
bwin
bwin startete 1997 in Wien als betandwin.com und gehört seit mehreren Übernahmen zur gibraltarischen Entain plc. Die GGL-Lizenz für Deutschland besteht seit 2021. Paysafecard-Einzahlungen beginnen bei 5 €, mit Bonus bei 10 €; die Auszahlung über MyPaysafecard dauert 24 Stunden, ist aber auf 250 € pro Transaktion begrenzt — PayPal erlaubt bis zu 10.000 €. Der Willkommensbonus bringt 100 % bis 100 € bei dreifachem Umsatz mit Mindestquote 1,70 innerhalb von 90 Tagen, alternativ eine 20-€-Freebet für PSC-Neukunden ab 10 € Einzahlung.
Das Live-Streaming-Angebot umfasst Bundesliga, La Liga, Serie A und Ligue 1 und gehört nach Bet365 zum umfangreichsten im GGL-Markt. Cash Out funktioniert auch teilweise, der Bet Builder deckt Fußball ab, und das Wettangebot reicht bis in die Amateurligen und zu Politik- sowie Entertainment-Wetten. Die 250-€-Kappe bei PSC-Auszahlungen macht den Weg für ernsthafte Gewinne unpraktisch — wer 1.200 € auszahlen will, braucht fünf Transaktionen über fünf Tage. Die 5,3 % Wettsteuer werden an den Kunden weitergegeben, und Bestandskundenboni fallen deutlich schwächer aus als das Willkommensangebot.
Tipico
Tipico wurde 2004 in Karlsruhe gegründet, sitzt heute unter maltesischer Lizenz und hält seit Oktober 2020 eine GGL-Zulassung für Deutschland. Mit über 1.000 Filialen ist Tipico Marktführer im stationären Wettgeschäft. Mindesteinzahlung per Paysafecard sind 10 €, die Auszahlung läuft nur über ein verifiziertes MyPaysafecard-Konto und dauert 24 bis 48 Stunden. Der Willkommensbonus umfasst 100 % bis 100 € bei zehnfachem Umsatz mit Mindestquote 1,50 innerhalb von 30 Tagen.
Tipico übernimmt die Wettsteuer vollständig: Bei einer 50-€-Wette auf Quote 2,00 zahlt Tipico 100 € Gewinn aus, Bet365 nur 94,65 €. Über 100 Wetten summiert sich das auf 265 € Unterschied. Die Buchmachermarge liegt mit 5 % auf Bundesliga-Partien im Mittelfeld, das Wettangebot deckt den gesamten DFB-Bereich bis in die Regionalligen ab, und die iOS- und Android-App gehört zu den meistgenutzten im deutschen Markt. PSC-Auszahlungen scheitern in der Praxis oft an internen Hürden — Verifizierung, Zahlungsschienen-Match, MyPaysafecard-Pflicht —, sodass PayPal oder Banküberweisung der faktische Standardweg bleiben. Der Slot-Bereich verlangt 40-fachen Umsatz, deutlich anspruchsvoller als der Sportbereich.
Merkur Bets
Merkur Bets gehört zur Gauselmann-Gruppe aus Espelkamp und erhielt im April 2024 eine eigenständige GGL-Lizenz für Sportwetten. Der Spielbetrieb läuft seit 2013 unter maltesischer Lizenz über Cashpoint Malta Ltd. Mindesteinzahlung per Paysafecard sind 10 €, die Auszahlung setzt ein verifiziertes MyPaysafecard-Konto voraus und dauert 24 bis 48 Stunden. Der Willkommensbonus bringt seit Juni 2025 100 % bis 100 € bei zehnfachem Umsatz mit Mindestquote 1,80 innerhalb von 30 Tagen; Kombiwetten zählen zur Mindestquote.
Merkur Bets übernimmt wie Tipico die Wettsteuer vollständig und ist einer der wenigen deutschen Buchmacher mit Filial-Barauszahlung via Paylado. Die Buchmachermarge liegt mit 5,5 bis 6 % auf Bundesliga-Partien im mittleren Bereich, das Wettangebot deckt die wichtigsten Ligen und Sportarten ab, bleibt aber bei Nischen hinter Bet365 oder bwin zurück. Die Bonus-Mindestquote von 1,80 zwingt zu risikoreicheren Wetten als bei Tipico (1,50) oder Bet365 (1,20), und das Live-Streaming-Angebot ist deutlich schmaler als bei den internationalen Konkurrenten. Die internationale Reichweite bleibt begrenzt — Merkur Bets richtet sich primär an den deutschen Markt.
Bet-at-home
Bet-at-home wurde 1999 in Wien gegründet und ist heute eine Tochter der französischen Betclic Everest Group (Pixel Holding). Die GGL-Lizenz für Deutschland besteht seit 2021, zusätzlich hält das Unternehmen eine MGA-Lizenz aus Malta. Mindesteinzahlung per Paysafecard sind 5 €, über Banküberweisung 10 €. Die PSC-Auszahlung läuft über MyPaysafecard binnen 24 Stunden und erlaubt bis zu 5.000 € pro Transaktion — das höchste Limit unter allen GGL-Bookies. Der Willkommensbonus umfasst 100 % bis 100 € plus einen 500-%-Quotenboost mit maximal 30 € Extragewinn, bei sechsfachem Umsatz mit Mindestquote 1,70 innerhalb von 60 Tagen und Bonus-Code „WELCOME“.
Das 5.000-€-Auszahlungslimit macht Bet-at-home praktisch zum einzigen PSC-Anbieter für regelmäßige größere Auszahlungen im GGL-Markt — bwin stoppt bei 250 €, Bet365 bei 2.500 €. Tennis gehört traditionell zu den Stärken des Hauses, die Buchmachermarge liegt mit 5,5 bis 6,5 % auf Bundesliga-Partien im Mittelfeld. Der beworbene 500-%-Quotenboost klingt spektakulär, ist aber bei 30 € Gewinn gedeckelt — der Marketing-Effekt übersteigt den realen Vorteil. Das Wettangebot in Randsportarten bleibt dünner als bei Bet365 oder bwin, und die Wettsteuer von 5,3 % wird an den Kunden weitergegeben.
PlayZilla
PlayZilla operiert mit einer Anjouan Gaming License aus den Komoren, gültig bis November 2026, und ist nicht durch deutsche Behörden reguliert. Das Unternehmen sitzt unter maltesischer Firmierung (NovaForge Ltd., vormals Rabidi N.V.) und startete 2021. Paysafecard-Einzahlungen sind ab 10 € möglich, allerdings erst ab der zweiten Einzahlung — die erste muss über eine andere Methode laufen. Die Auszahlung läuft über den Zwischenhändler Utorg binnen 24 Stunden, Krypto-Auszahlungen meist unter einer Stunde. Der Willkommensbonus bringt 100 % bis 100 €, dazu wöchentlich 10 % Cashback auf Nettoverluste bis 500 € und 50 % Reload-Bonus bis 500 €, bei dreifachem Umsatz.
PlayZilla kalkuliert ohne Wettsteuer und ohne LUGAS-Limit — bei einer 50-€-Wette auf Quote 2,00 zahlt PlayZilla 100 € aus, Bet365 nur 94,65 €. Die Buchmachermarge liegt mit 4 bis 5 % auf Bundesliga-Partien ein bis zwei Prozentpunkte unter dem GGL-Durchschnitt, und die Marktdichte pro Fußballspiel gehört mit bis zu 15.000 Wettoptionen (Torschützen, Ecken, Karten, Minutenabschnitte) zum Höchsten im Vergleich. Krypto-Zahlungen (Bitcoin, Ethereum, USDT, Litecoin) sind vollständig integriert. Die Trustpilot-Bewertung liegt bei 1,8 von 5 Sternen mit auffälligen Beschwerden über verzögerte oder stornierte Auszahlungen. PlayZilla ist nicht an OASIS angeschlossen — gesperrte Spieler können hier weiter wetten, was bei Spielsuchtgefahr kritisch ist. Im Streitfall gibt es keinen Rechtsweg über die GGL, und die Anjouan-Lizenz gilt als weniger streng reguliert als MGA oder UKGC.
Welcher Wettanbieter mit Paysafecard bietet den besten Bonus 2026?
Betano kombiniert 100 % bis 80 € mit einer 20-€-Freebet ohne Einzahlung nach Verifizierung — nominell der beste Einstieg im GGL-Markt. Bet365 bietet bis zu 100 € Wett-Credits bei nur einfachem Umsatz und Mindestquote 1,20, was die Bedingungen praktisch am leichtesten erfüllbar macht. PlayZilla zahlt wöchentlich 10 % Cashback auf Verluste bis 500 €, operiert aber ohne deutsche Lizenz.
Was GGL-Lizenz und LUGAS-Limit für Paysafecard-Nutzer bedeuten
Deutsche Wettanbieter mit Paysafecard unterliegen seit 2026 denselben Aufsichtsregeln wie jeder andere lizenzierte Buchmacher — die Zahlungsart ändert daran nichts. Wer bei Bet365, Betano oder Tipico per Paysafecard einzahlt, landet im selben regulatorischen Rahmen wie ein SEPA-Kunde: 5,3 % Wettsteuer, 1.000 € Einzahlungslimit pro Monat über alle Anbieter hinweg, Registrierung im OASIS-Sperrsystem und Meldepflicht an LUGAS. Die Prepaid-Karte verschafft keinen Sonderstatus, sie ist lediglich eine von mehreren Einzahlungsmethoden innerhalb des GGL-Regimes. Anbieter ohne deutsche Lizenz versprechen dagegen Wetten ohne LUGAS und OASIS, verzichten auf die Steuerübernahme und operieren in einer Grauzone, deren rechtliche Risiken beim Nutzer liegen.
Warum lizenzierte Anbieter teurer wetten lassen
Die GGL-Lizenz kostet jeden Buchmacher Geld, und diese Kosten spiegeln sich entweder in höheren Margen oder in der Weitergabe der Wettsteuer an den Kunden. Tipico und Merkur Bets übernehmen die 5,3 % Wettsteuer vollständig, was bei einer 50-€-Wette 2,65 € pro Schein entspricht. Über 100 Wetten summiert sich das auf 265 €, die der Anbieter trägt statt der Spieler. Bet365 und Betano ziehen die Steuer dagegen vom Gewinn ab: Wer bei Quote 2,00 gewinnt, erhält nicht 100 €, sondern 94,70 €. Der Unterschied wirkt marginal, bis man ihn hochrechnet. Gleichzeitig liegt die Buchmachermarge bei Tipico und Interwetten im Bundesliga-Schnitt bei 6–7 %, während Bet365 und Betano bei typischen Partien mit 4,6 % arbeiten. Ein Wettender, der bei Tipico auf Steuerfreiheit setzt, bezahlt die Lizenzkosten also indirekt über schlechtere Quoten — im Schnitt 1,5–2 Prozentpunkte pro Wette, was über ein Jahr rund 150 bis 200 € bei gleichem Einsatzvolumen kostet.
| Anbieter | Wettsteuer-Modell | Nettogewinn bei Quote 2,00 und 50 € Einsatz | Differenz über 100 Wetten |
|---|---|---|---|
| Tipico | Anbieter trägt Steuer | 100,00 € | 0,00 € (Referenz) |
| Merkur Bets | Anbieter trägt Steuer | 100,00 € | 0,00 € |
| Bet365 | Kunde zahlt Steuer | 94,70 € | -530,00 € |
| Betano | Kunde zahlt Steuer | 94,70 € | -530,00 € |
| Interwetten | Anbieter trägt Steuer | 100,00 € | 0,00 € |
| bwin | Kunde zahlt Steuer | 94,70 € | -530,00 € |
| Bet-at-home | Kunde zahlt Steuer | 94,70 € | -530,00 € |
Die Tabelle zeigt den Nettogewinn bei einer gewonnenen Wette zu Quote 2,00 mit 50 € Einsatz, berechnet für 100 identische Wettscheine. Wer bei Bet365 oder Betano spielt, zahlt über 100 gewonnene Wetten 530 € mehr Steuer als bei Tipico — ein Betrag, der die schlechteren Quoten bei Tipico nur teilweise kompensiert. Die günstigste Kombination ergibt sich dort, wo der Anbieter sowohl die Steuer trägt als auch niedrige Margen anbietet — und das ist bei keinem der acht Anbieter gleichzeitig der Fall.
LUGAS zählt anbieterübergreifend — kein Bypass per Paysafecard
Das LUGAS-Einzahlungslimit von 1.000 € pro Monat gilt nicht pro Buchmacher, sondern über alle lizenzierten Anbieter hinweg. Wer 800 € bei Bet365 per Paysafecard einzahlt, hat im selben Monat nur noch 200 € Spielraum bei Betano, Tipico oder einem anderen GGL-Anbieter — unabhängig davon, welche Zahlungsmethode dort gewählt wird. Alle Konten eines Nutzers werden über die Personalausweisnummer verknüpft, die bei der MyPaysafecard-Verifizierung abgefragt wird. Paysafecard ist in diesem System keine anonyme Alternative, sondern eine weitere Zahlungsschiene, die denselben Limitierungen unterliegt wie SEPA, Kreditkarte oder Sofortüberweisung. Ein Rechenbeispiel: Wer am 5. eines Monats 800 € bei Bet365 einzahlt und am 15. weitere 200 € bei Betano, erreicht das LUGAS-Limit. Ein dritter Versuch bei Interwetten wird automatisch blockiert, selbst wenn dort eine andere Zahlungsmethode hinterlegt ist.
Das Limit setzt bei der Einzahlung an, nicht beim Wettvolumen. Gewinne können ausgezahlt und neu eingezahlt werden, zählen aber erneut auf das Limit. Wer 1.000 € einzahlt, daraus 1.500 € macht, sich alles auszahlen lässt und im selben Monat 500 € davon zurückbucht, überschreitet die Grenze und wird gesperrt. Die einzige Möglichkeit, das LUGAS-Limit zu umgehen, besteht darin, bei Anbietern ohne deutsche Lizenz zu spielen — was rechtlich eine Grauzone darstellt und andere Risiken mit sich bringt.
Wettanbieter ohne LUGAS und OASIS — das Risiko hinter der Freiheit
Buchmacher wie PlayZilla operieren mit einer Lizenz aus Anjouan oder Curaçao und unterliegen weder der GGL-Aufsicht noch der LUGAS-Deckelung. Einzahlungen per Paysafecard laufen dort ohne monatliches Limit, ohne OASIS-Registrierung und ohne Wettsteuer — was auf den ersten Blick wie eine Verbesserung aussieht. Real bedeutet es, dass der Anbieter in Deutschland keine Betriebsgenehmigung hat und jederzeit von der Bundesnetzagentur blockiert werden kann. Zahlungsdienstleister ziehen sich aus solchen Partnerschaften zurück, Domains werden gesperrt, und Auszahlungen verzögern sich oder bleiben aus. Die fehlende Aufsicht bedeutet, dass bei Streitigkeiten um Wettabrechnungen oder eingefrorenes Guthaben keine deutsche Instanz eingreift.
Die Werbung solcher Anbieter zielt oft auf Spieler, die das LUGAS-Limit als Einschränkung empfinden oder die OASIS-Sperre umgehen wollen. Das ist kein Zufall — diese Anbieter verdienen an Nutzern, denen lizenzierte Buchmacher den Zugang verwehren. Wer dort einzahlt, tut das auf eigenes Risiko, und die Paysafecard schützt nicht vor den Konsequenzen: Die MyPaysafecard-Verifizierung ab 50 € bedeutet, dass auch hier keine Anonymität besteht. Der einzige Unterschied ist, dass die Daten nicht an LUGAS gemeldet werden — was rechtlich problematisch ist, aber technisch funktioniert, solange der Anbieter nicht blockiert wird.
Sind Wettanbieter ohne LUGAS mit Paysafecard in Deutschland legal?
Nein. Buchmacher ohne GGL-Lizenz dürfen in Deutschland keine Sportwetten anbieten, unabhängig von der Zahlungsmethode. Die Teilnahme ist eine Ordnungswidrigkeit, Gewinne können eingezogen werden. Auszahlungsprobleme haben keine deutsche Beschwerdestelle.
Wie die Paysafecard-Einzahlung bei Sportwetten funktioniert — und wo die Anonymität endet
Die Einzahlung per Paysafecard bei Sportwetten läuft mechanisch einfach: 16-stelliger Code kaufen, im Wettanbieter-Kassenbereich eingeben, fertig. Der Betrag steht binnen Sekunden auf dem Wettkonto. Klingt nach der unkompliziertesten Zahlungsschiene überhaupt. Was die Anbieter gern verschweigen: Ab 50 € Einzahlung ist Schluss mit der beworbenen Anonymität, und die Verifizierung fällt genauso detailliert aus wie bei jeder anderen Methode.
Schritt für Schritt — Einzahlung über Paysafecard
Der Ablauf ist identisch bei allen acht Anbietern im Vergleich. Nach dem Login öffnet man den Kassenbereich, wählt Paysafecard aus der Liste der Zahlungsmethoden und gibt den 16-stelligen PIN ein, den man entweder als Papierbon an der Tankstelle gekauft oder digital im MyPaysafecard-Konto geladen hat. Der Mindestbetrag liegt zwischen 5 € bei Betano und 10 € bei Bet365, das Maximum bei 1.000 € pro Transaktion — darüber kommt man wegen des LUGAS-Monatslimits ohnehin nicht. Die Gutschrift erfolgt in Echtzeit, Gebühren fallen beim Einzahlen keine an. Wer mehrere Codes kombinieren möchte, muss sie vorher in einem MyPaysafecard-Konto zusammenführen; die direkte Eingabe von zwei oder drei separaten PINs in einer Transaktion unterstützt keiner der Buchmacher.
Komplizierter wird es erst, sobald die Einzahlung 50 € übersteigt. Dann greift die MyPaysafecard-Pflicht, und aus der vermeintlich anonymen Prepaid-Karte wird ein vollständig identifiziertes Zahlungskonto mit denselben KYC-Anforderungen wie bei einer normalen Banküberweisung. Wer mit 100 € oder 200 € einsteigen will, muss sich vorab bei MyPaysafecard registrieren und dort seine Identität nachweisen — Ausweis, Adressbestätigung, das volle Programm. Der Aufwand ist derselbe wie beim Wettanbieter selbst.
MyPaysafecard-Pflicht ab 50 € — das Ende der anonymen Wette
Die 50-€-Schwelle kommt nicht von den Buchmachern, sondern aus regulatorischen Vorgaben zur Geldwäsche-Prävention. Jede Prepaid-Zahlung über diesem Betrag erfordert die Identifizierung des Nutzers, und Paysafecard setzt das seit 2026 strikt durch. Der beworbene Anonymitäts-Vorteil greift nur bei Klein-Einzahlungen unter 50 € — alles darüber ist KYC-pflichtig, ohne Ausnahme. Wer also den vermeintlichen Datenschutz-Vorteil sucht, landet realistisch bei Einzahlungen von 10 oder 20 €, was für ernsthafte Sportwetten kaum ausreicht. Drei Einzahlungen à 40 € gehen durch. Eine einzige mit 100 € nicht.
Die Vermarktung von Paysafecard als „anonyme“ Zahlungsmethode für Sportwetten ist unter diesen Umständen bestenfalls irreführend. Jeder Wettanbieter mit GGL-Lizenz verlangt ohnehin eine vollständige Verifizierung vor der ersten Auszahlung, unabhängig von der Einzahlungsmethode. Paysafecard verschiebt die Identitätsprüfung nur von der Buchmacher-Ebene auf die Paysafecard-Ebene — am Ende sitzt man mit denselben Dokumenten vor demselben Upload-Formular, nur eben woanders. Der Unterschied zum Banktransfer ist weg.
-
1
Nach Auswahl von Paysafecard im Kassenbereich gibt man den 16-stelligen PIN ein. Liegt die Summe unter 50 €, wird der Betrag sofort gutgeschrieben. Darüber erscheint die Aufforderung, sich bei MyPaysafecard zu registrieren oder einzuloggen.
-
2
Man erstellt ein Konto mit E-Mail-Adresse und Passwort, bestätigt die Adresse per Link und landet im Dashboard. Dort fordert das System die Identitätsprüfung an, sobald man versucht, mehr als 50 € zu laden oder auszugeben.
-
3
Personalausweis oder Reisepass hochladen, dazu ein Dokument mit aktueller Adresse — Meldebescheinigung, Kontoauszug oder Rechnung eines Versorgungsunternehmens, nicht älter als drei Monate. Die Prüfung dauert ein bis zwei Werktage. Erst danach lässt sich die Einzahlung über 50 € abschließen.
Ab welchem Betrag ist ein MyPaysafecard-Konto verpflichtend?
Ab 50 € Einzahlung verlangt Paysafecard die Registrierung und Verifizierung eines MyPaysafecard-Kontos nach EU-Geldwäscherecht. Darunter funktioniert die Zahlung anonym per 16-stelligem PIN, darüber ist eine vollständige Identitätsprüfung mit Ausweis und Adressnachweis Pflicht.
Warum Paysafecard-Auszahlung selten ist — und wer sie wirklich anbietet
Die Auszahlung per Paysafecard ist bei Sportwetten in Deutschland die Ausnahme, nicht die Regel. Von den acht führenden Wettanbietern mit Paysafecard-Einzahlung bieten nur Bet365, Interwetten, bwin und Bet-at-home die Rückzahlung auf das MyPaysafecard-Konto an. Bei Betano, Tipico, Merkur Bets und PlayZilla funktioniert der Rückweg nicht — Gewinne werden per Banküberweisung, Sofortüberweisung oder auf eine hinterlegte Kreditkarte ausgezahlt. Der Grund liegt im technischen Aufwand: Eine PSC-Auszahlung erfordert die Integration mit dem MyPaysafecard-System, bei dem Guthaben auf ein verifiziertes Konto gebucht wird, statt wie bei der Einzahlung über einen einmaligen PIN zu laufen. Viele Buchmacher verzichten darauf, weil der Anteil der PSC-Nutzer gering ist und das Auszahlungsvolumen die Implementierungskosten nicht rechtfertigt. Wer Paysafecard als Haupt-Zahlungsmethode nutzt und auf den geschlossenen Kreislauf angewiesen ist, muss die Anbieterwahl von vornherein danach ausrichten — die Höhe eines Bonus spielt dann keine Rolle, wenn der Gewinn nicht zurückfließen kann.
Nur vier von acht Anbietern zahlen per PSC zurück
Bet365 erlaubt die Rückzahlung ohne Obergrenze, abgesehen vom technischen Transaktionslimit von MyPaysafecard selbst. Interwetten bietet den gleichen Weg an, kommuniziert aber kein spezifisches Limit in den AGB. Auszahlungen werden in der Regel innerhalb von 24 bis 72 Stunden auf das MyPaysafecard-Konto gebucht, sofern keine zusätzliche Verifizierung ansteht. Die Geschwindigkeit hängt dabei vom Buchmacher ab, nicht von Paysafecard: Bet365 bearbeitet Anfragen meist am selben Tag, Interwetten binnen 48 Stunden. Bei bwin liegt das PSC-Auszahlungslimit bei 250 € pro Transaktion — für regelmäßige Wettende mit höheren Umsätzen eine spürbare Einschränkung, da mehrere Teilauszahlungen nötig werden. Bet-at-home dagegen erlaubt bis zu 5.000 € pro PSC-Auszahlung und ist damit der einzige Anbieter, der auch für höhere Gewinne einen vollständigen Rückfluss über Paysafecard ermöglicht. Der Unterschied wird greifbar: Wer bei bwin 1.200 € auszahlen will, braucht fünf separate Transaktionen; bei Bet-at-home läuft der Betrag in einem Vorgang durch. Die übrigen vier Anbieter — Betano, Tipico, Merkur Bets und PlayZilla — zahlen grundsätzlich nicht per PSC zurück, unabhängig vom Betrag.
Auszahlungslimits im Vergleich — 250 € bei bwin, 5.000 € bei Bet-at-home
Die Spanne zwischen 250 € und 5.000 € Auszahlungslimit macht sich in der Praxis deutlich bemerkbar. Ein Spieler, der über vier Wochen auf Bundesliga-Partien wettet und 1.800 € Gewinn erwirtschaftet, muss bei bwin sieben Einzelauszahlungen anstoßen — jede davon durchläuft die interne Prüfung, wird manuell freigegeben und landet zeitversetzt auf dem MyPaysafecard-Konto. Bei Bet-at-home ist der Betrag in einer Transaktion abgewickelt. Das Limit wirkt sich auch auf die Gebührenstruktur aus: MyPaysafecard erhebt bei Inaktivität ab dem 13. Monat 3 € monatlich Verwaltungsgebühr — wer Guthaben liegen lässt, zahlt dafür. Mehrere kleine Auszahlungen landen gestaffelt über Tage auf dem Konto und erhöhen das Risiko, dass Guthaben liegenbleibt. Wer ausschließlich mit Paysafecard arbeitet und keine Bankverbindung hinterlegen will, landet zwangsläufig bei einem der vier Anbieter mit PSC-Rückzahlung. Für alle anderen ist die Einzahlung per Paysafecard möglich, die Auszahlung aber auf Banküberweisung oder Kreditkarte festgelegt.
| Anbieter | PSC-Auszahlung möglich | Limit pro Transaktion | Dauer | Alternative Methoden |
|---|---|---|---|---|
| Bet365 | Ja | Kein spezifisches Limit | 24–72 h | Banküberweisung, Kreditkarte, Sofortüberweisung |
| Betano | Nein | — | — | Banküberweisung, Sofortüberweisung |
| Interwetten | Ja | Kein spezifisches Limit | 24–72 h | Banküberweisung, Kreditkarte |
| bwin | Ja | 250 € | 24–72 h | Banküberweisung, Kreditkarte, Skrill, Neteller |
| Tipico | Nein | — | — | Banküberweisung, PayPal |
| Merkur Bets | Nein | — | — | Banküberweisung |
| Bet-at-home | Ja | 5.000 € | 24–72 h | Banküberweisung, Kreditkarte, Skrill |
| PlayZilla | Nein | — | — | Banküberweisung, Kryptowährungen |
Die Tabelle zeigt, dass die Mehrheit der Anbieter auf eine PSC-Auszahlung verzichtet. Tipico und Merkur Bets setzen ausschließlich auf Banküberweisung, PayPal steht nur bei Tipico zur Verfügung. PlayZilla bietet zusätzlich Kryptowährungen an, bleibt aber ohne GGL-Lizenz außerhalb der regulierten Zone. Für Nutzer, die auf den geschlossenen Kreislauf angewiesen sind, bleibt die Auswahl auf vier Anbieter beschränkt — und innerhalb dieser Gruppe entscheidet das Auszahlungslimit darüber, ob sich der Buchmacher für regelmäßige Wetten mit höheren Umsätzen eignet oder nur für Gelegenheitsspieler mit kleineren Beträgen.
Bei welchen Wettanbietern funktioniert die Paysafecard-Auszahlung tatsächlich?
Bet365, Interwetten, bwin und Bet-at-home zahlen Gewinne per Paysafecard zurück. Bet-at-home erlaubt bis zu 5.000 € pro Transaktion, bwin begrenzt auf 250 €. Bet365 und Interwetten kommunizieren kein fixes Limit, bearbeiten Auszahlungen aber binnen 24 bis 72 Stunden auf das MyPaysafecard-Konto.
Was vom Bonus nach Wettsteuer und Umsatzbedingungen übrig bleibt
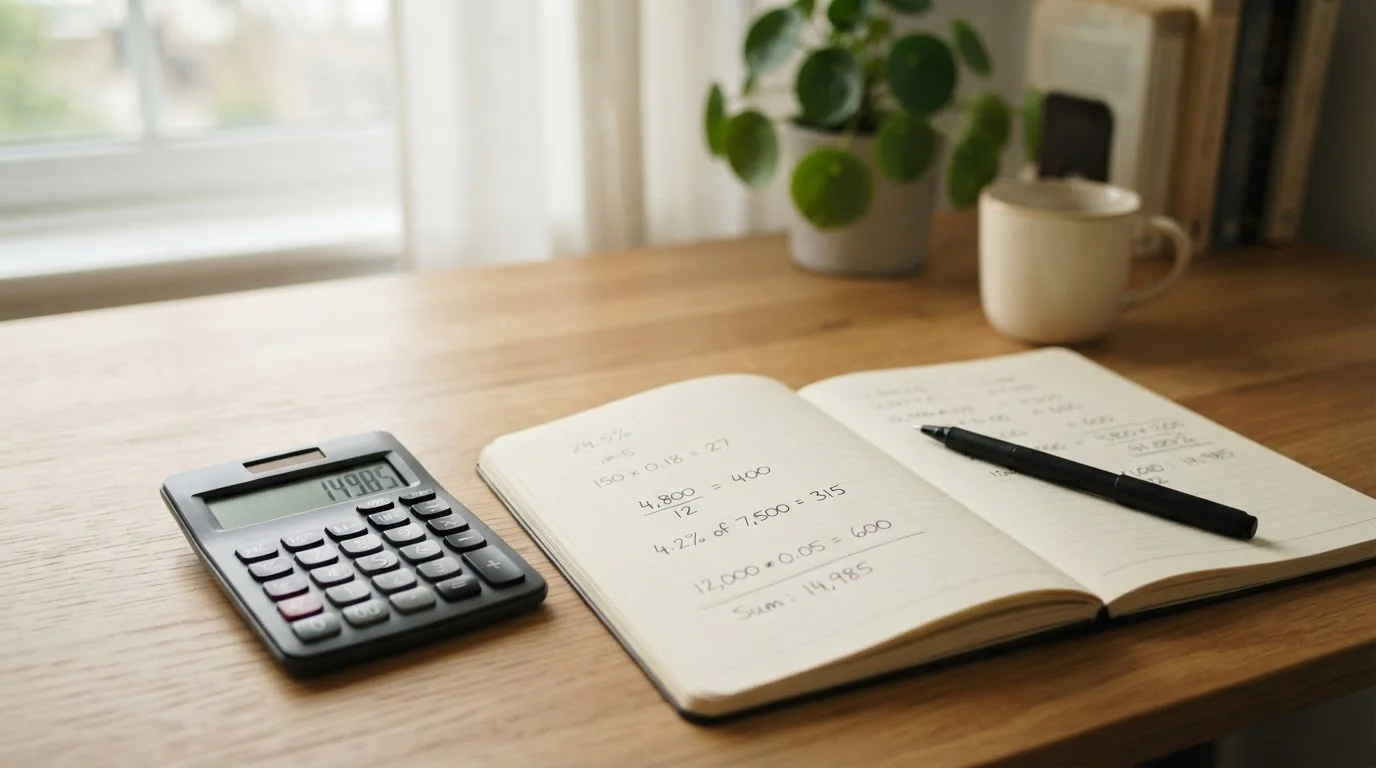
Die Auszahlung funktioniert bei vier Anbietern, der beworbene Bonus greift bei allen acht. Was davon beim Wettenden ankommt, steht auf einem anderen Blatt. Ein Einzahlungsbonus von 100 € ist kein Geschenk von 100 €, sondern ein bedingter Betrag, der durch Mindestquoten, Umsatzfaktoren und die 5,3 % Wettsteuer schrumpft, bevor er überhaupt verfügbar wird. Wer mit Paysafecard einzahlt und den besten Bonus bei Sportwetten sucht, rechnet besser vorher nach.
Bet365-Wett-Credits — 100 € nominal, 78–82 € real
Bet365 bewirbt 100 € Wett-Credits für Neukunden. Die Bedingung: einmal umsetzen bei Mindestquote 1,20. Das klingt moderat, die Rechnung zeigt etwas anderes. Eine Quote von 1,20 spiegelt eine implizite Gewinnwahrscheinlichkeit von rund 83 %, denn 1 geteilt durch 1,20 ergibt 0,833. Wer also 100 € bei Quote 1,20 setzt, gewinnt statistisch in 83 von 100 Fällen — das sind 83 € Erwartungswert vor Steuer. Nach Abzug der 5,3 % Wettsteuer bleiben 78,60 € übrig. Liegt die tatsächliche Trefferquote minimal höher, weil das Quotenmodell des Buchmachers eine Sicherheitsmarge einkalkuliert, pendelt sich der reale Wert zwischen 78 und 82 € ein. Nicht 100 €.
Die Differenz von 18 bis 22 € ist kein Rundungsfehler. Sie ergibt sich aus der Kombination von eingeschränkter Quotenobergrenze und Steuerabzug. Bet365 gibt die Wettsteuer an den Spieler weiter, anders als Tipico oder Merkur Bets, die sie übernehmen. Damit schrumpft jeder Gewinn aus Bonuswetten um weitere 5,3 Prozentpunkte, bevor er auf dem Wettkonto gutgeschrieben wird. Wer den Bonus für risikoarme Wetten nutzen will, trifft auf ein zweites Problem: Bei Quote 1,20 ist der Einsatz hoch, der Gewinn gering. 100 € bringen bei Erfolg 120 € zurück, nach Steuer 114,64 € — ein Nettogewinn von 14,64 €. Der Bonus ist verbraucht.
Mindestquoten und Rollover — wo die Bedingungen den Wert auffressen
Die Mindestquote bestimmt, wie viel Risiko eine Bonuswette trägt. Quote 1,20 ist niedrig genug, dass Favoriten-Tippen genügt, aber hoch genug, dass jede fünfte Wette verloren geht. Quote 1,50 — bei manchen Anbietern Standard für Bonusbedingungen — senkt die Trefferwahrscheinlichkeit auf 67 %, Quote 2,00 auf 50 %. Jeder Sprung nach oben kostet Erwartungswert. Ein 50-€-Bonus bei Mindestquote 2,00 und zweifachem Umsatz verlangt 100 € Wettumsatz bei 50 % Trefferchance. Statistisch gewinnt man eine Wette, verliert eine, und der Bonus ist aufgebraucht, bevor ein Cent auszahlbar wird.
Tipico und Merkur Bets bieten in 2026 keinen klassischen Einzahlungsbonus mehr an, seit die GGL-Lizenz Neukundenboni für Sportwetten untersagt hat. Interwetten und bwin haben ihre Bonusprogramme auf Bestandskunden und Einzelaktionen reduziert. Betano kommuniziert Bonusbedingungen intransparent, nennt weder Mindestquote noch Umsatzfaktor öffentlich. Bet-at-home verzichtet ganz auf Willkommensboni. Was bleibt, sind Bet365 und Betano — und bei Betano fehlt die Grundlage für eine Vergleichsrechnung.
| Anbieter | Nominaler Bonus | Mindestquote | Umsatzfaktor | Trefferwahrscheinlichkeit bei Mindestquote | Erwartungswert nach Steuer |
|---|---|---|---|---|---|
| Bet365 | 100 € Wett-Credits | 1,20 | 1x | ~83 % | 78–82 € |
| Betano | keine öffentlichen Angaben | — | — | — | — |
| Tipico | kein Neukundenbonus (GGL-Vorgabe) | — | — | — | — |
| Merkur Bets | kein Neukundenbonus (GGL-Vorgabe) | — | — | — | — |
Der Tisch zeigt das Kernproblem: Von acht Anbietern mit Paysafecard-Support lässt sich nur bei Bet365 der Bonuswert präzise kalkulieren. Transparenz bei Umsatzbedingungen ist Mangelware. Wer mit der Paysafecard einzahlt und einen Bonus aktivieren will, hat realistisch eine Wahl — oder verzichtet gleich darauf und spart sich die Bedingungen.
Greift der Willkommensbonus auch bei Paysafecard-Einzahlung?
Bei Bet365, Betano, Interwetten, bwin und Bet-at-home qualifiziert die Paysafecard-Einzahlung für Bonusangebote, sofern diese überhaupt existieren. Prepaid-Methoden sind hier nicht ausgeschlossen. Tipico und Merkur Bets bieten keinen Neukundenbonus mehr an. Einige Anbieter verlangen Mindesteinzahlungen von 10 bis 20 €, um Bonusbedingungen auszulösen — bei Paysafecard-Codes problemlos erfüllbar.
Was neue Anbieter 2026 mit Paysafecard tatsächlich bringen
Wer nach neuen Sportwettenanbietern mit Paysafecard sucht, findet in Deutschland ein ernüchterndes Bild: Der GGL-Markt ist seit 2020 weitgehend ausgereift, die großen Namen — Bet365, Betano, bwin, Tipico, Interwetten — haben ihre Lizenzen zwischen Oktober 2020 und 2021 erhalten. Merkur Bets trat im April 2024 als jüngster Anbieter hinzu. Das war’s. Kein Dutzend frischer Plattformen, keine Welle innovativer Prepaid-Lösungen. Die Erwartung, dass 2026 eine Reihe neuer Wettanbieter mit Paysafecard auf den Markt bringt, kollidiert mit der Realität eines stabilen, regulierten Ökosystems, in dem Lizenzen selten vergeben werden und Markteintritt Jahre dauert.
Merkur Bets bringt vor allem eines mit: die vollständige Übernahme der 5,3 % Wettsteuer, was ihn neben Tipico zu den beiden einzigen GGL-Anbietern macht, die diesen Kostenpunkt nicht an den Wettenden weiterreichen. Paysafecard wird akzeptiert, die Mindesteinzahlung liegt bei 10 €, Auszahlungen per PSC sind allerdings nicht vorgesehen — wie bei Tipico und Betano auch. Was den Anbieter von den seit 2020 etablierten unterscheidet, ist marginal: keine neuen Zahlungswege, keine günstigeren Quoten, keine Lockerung der LUGAS- oder OASIS-Pflichten. Der Name ist neu, das System identisch.
„Neue“ Anbieter jenseits der GGL-Whitelist bedeuten in der Praxis Plattformen wie PlayZilla, die mit Lizenzen aus Anjouan oder früher Curaçao operieren und Paysafecard ohne LUGAS-Limit, ohne OASIS-Sperre und oft ohne Wettsteuer anbieten. Das klingt attraktiv. Der Preis dafür wurde in Abschnitt 2 benannt: keine deutsche Aufsicht, kein Rechtsschutz bei Streitigkeiten, keine Garantie für Auszahlungen, und im Fall einer Insolvenz oder Lizenzentzug steht man ohne Handhabe da. Wer auf solche Angebote setzt, tauscht regulatorische Sicherheit gegen kurzfristige Bequemlichkeit — eine Wette, die nichts mit Sport zu tun hat.
Unter dem Strich ist die Suche nach neuen Wettanbietern mit Paysafecard 2026 die falsche Frage. Entscheidend bleibt, welche der etablierten Anbieter Paysafecard-Auszahlungen erlauben (Bet365, Interwetten, bwin, Bet-at-home), wer die Wettsteuer übernimmt (Tipico, Merkur Bets) und wo die Marge niedrig genug ist, dass sich das Wetten rechnet (Bet365, Betano). Merkur Bets erweitert das Feld um eine Option, ändert aber nichts am Grundgefüge. Wer auf Prepaid-Anonymität hoffte, wurde spätestens mit der MyPaysafecard-Pflicht ab 50 € enttäuscht. Wer auf niedrigere Limits spekulierte, trifft auf dasselbe anbieterübergreifende LUGAS-System wie 2021. Der Markt ist, was er ist — reguliert, transparent und wenig beweglich.
Von Bundesliga bis eSport — wo Paysafecard-Wetten laufen
Fußball — Bundesliga, Champions League, EM und WM
Fußball-Wetten mit Paysafecard funktionieren bei allen acht GGL-Anbietern, die Prepaid-Einzahlungen akzeptieren. Bundesliga, Champions League, EM und WM stehen überall im Programm — die Zahlungsmethode entscheidet nicht über das Sportangebot, sondern über Gebühren, Auszahlungswege und Steuerhandling. Bet365 listet an einem gewöhnlichen Spieltag rund 120 Märkte auf eine Bundesliga-Partie, Betano etwa 100, Tipico um die 80. Die Tiefe der Auswahl hängt vom Buchmacher ab, nicht davon, ob man per Paysafecard einzahlt oder per Sofortüberweisung.
Bei EM und WM sieht das Angebot identisch aus: Dreiweg-Wetten, Doppelte Chance, über/unter Tore, Torschützen, Halbzeit/Endstand. Bet365 und Betano ergänzen das um Bet-Builder-Optionen, bei denen drei bis fünf Einzelmärkte in einer Wette kombiniert werden. Interwetten und bwin bieten vergleichbare Funktionen, nennen sie aber anders.
Fußball-Wetten mit Paysafecard laufen bei allen acht Anbietern — von Bet365 über Tipico bis PlayZilla. Die Zahlungsart ist dabei nur die Finanzierungsschiene: Wer sein Wettkonto per PSC auflädt, findet dort dieselben Märkte, Quoten und Turniere vor wie ein Nutzer, der per Sofortüberweisung oder Kreditkarte einzahlt. Die Prepaid-Karte schaltet keine exklusiven Ligen frei und ändert nichts am Wettangebot. Was der Buchmacher im Programm hat, steht jedem Kunden offen — unabhängig davon, wie das Geld auf das Konto kam.
US-Sport, Kampfsport und eSport mit Paysafecard
NBA, NFL, UFC und die gängigen eSport-Titel wie CS:GO stehen bei den lizenzierten Anbietern zur Verfügung, sofern sie diese Sportarten generell im Programm führen. Auch hier gilt: Die Paysafecard ist Zahlungsmittel, nicht Türöffner. Wer gezielt auf Nischensport oder kleinere eSport-Turniere setzen will, findet bei PlayZilla ein breiteres Angebot — muss aber das OASIS- und LUGAS-freie Umfeld in Kauf nehmen, mit allem, was das für Spielerschutz und rechtliche Absicherung bedeutet. Bei den GGL-Anbietern endet das Spektrum dort, wo der Mainstream endet.
Live-Wetten und mobile Apps
Alle acht Anbieter unterstützen Live-Wetten und stellen mobile Apps bereit. Die Paysafecard-Einzahlung funktioniert auf dem Smartphone genauso wie am Desktop: Code eingeben, Betrag bestätigen, ab 50 € greift die MyPaysafecard-Pflicht — unabhängig vom Gerät. Live-Quoten, Wettschein-Builder und Cash-out stehen jedem Nutzer offen, der sein Konto erfolgreich aufgeladen hat. Das LUGAS-Limit von 1.000 € pro Monat zählt geräteübergreifend, die Obergrenze wandert mit, egal ob die Wette in der App oder im Browser platziert wird.
Kann ich EM- und WM-Wetten 2026 per Paysafecard aktivieren?
Ja, bei allen acht Anbietern. Europameisterschaft und Weltmeisterschaft gehören zum festen Turnierprogramm der GGL-lizenzierten Buchmacher, und Paysafecard-Einzahlungen stehen uneingeschränkt zur Verfügung. Die Zahlungsart schränkt weder Turnier- noch Marktzugang ein.
High Stakes und VIP-Konten — was mit Paysafecard möglich ist
Die Turnierauswahl ist geklärt, bleibt die Frage nach dem Einsatzrahmen. Wer „High Stakes“ und „Paysafecard“ in einem Satz denkt, landet schnell bei einer Enttäuschung: Das LUGAS-Limit von 1.000 € pro Monat über alle GGL-lizenzierten Anbieter hinweg macht größere Einsätze strukturell unmöglich. Ein High-Stakes-Spieler setzt pro Wette oft 500 bis 2.000 € — bei LUGAS wäre das Budget nach zwei Wetten für den gesamten Monat verbraucht. Der Begriff „High Limit“ beschreibt bei Paysafecard-Anbietern in Deutschland also bestenfalls den oberen Rand des Freizeitwettens, keine ernstzunehmende Bankroll-Strategie.
Hinzu kommt die Paysafecard selbst. Ein einzelner Voucher ist auf maximal 100 € begrenzt, größere Einzahlungen erfordern mehrere Codes oder ein MyPaysafecard-Konto. Dort liegt das Transaktionslimit bei 500 € pro Einzahlung und 2.500 € im Monat — theoretisch genug, um das LUGAS-Limit auszuschöpfen, praktisch aber weit entfernt von dem, was ein Spieler mit vier- oder fünfstelligen Wochenumsätzen braucht. Die Auszahlungslimits verschärfen das Bild: bwin zahlt maximal 250 € per Paysafecard zurück, Bet-at-home immerhin 5.000 €. Wer regelmäßig vierstellige Gewinne erwartet, ist auf Banküberweisung angewiesen.
VIP-Programme existieren bei Bet365, Betano, bwin und Interwetten, der Zugang hängt aber vom monatlichen Wettumsatz ab. Bet365 verlangt für den ersten VIP-Status rund 10.000 € Umsatz pro Quartal, bwin setzt die Schwelle bei etwa 5.000 € monatlich an. Mit 1.000 € LUGAS-Deckelung ist selbst die unterste VIP-Stufe in realistischer Zeit nicht zu erreichen — die Rechnung geht nur auf, wenn der Spieler parallel andere Zahlungsmethoden nutzt oder über mehrere Jahre hinweg akkumuliert. Paysafecard-Nutzer bleiben in der Praxis im Standardprogramm, ohne personalisierte Quoten, ohne Cashback, ohne bevorzugten Support.
PlayZilla bietet den Ausweg: keine LUGAS-Bindung, keine 1.000-€-Grenze, Einzahlungen bis 5.000 € pro Transaktion per Paysafecard möglich. Die Anjouan-Lizenz aus den Komoren ist formal gültig, faktisch aber ohne Aufsicht — Spielerschutz, Streitschlichtung und Auszahlungssicherheit hängen am guten Willen des Betreibers. Der Preis für die Freiheit ist das Risiko, und wer ohnehin hohe Einsätze plant, sollte sich fragen, ob Paysafecard in diesem Umfeld überhaupt noch das richtige Werkzeug ist.
Was sich lohnt
- LUGAS-Limit gezielt auf einen Anbieter mit Steuerübernahme konzentrieren — Tipico oder Merkur Bets sparen 5,3 % pro Wette
- MyPaysafecard-Konto verifizieren und nutzen — Transaktionslimit 500 € statt 100 € pro Voucher
- Auszahlung über Banküberweisung einplanen — PSC-Rückzahlung ist die Ausnahme, nicht die Regel
- Kleinere, häufigere Wetten statt Einzelrisiko — 1.000 € monatlich lassen sich besser auf zehn Wetten à 100 € verteilen
Was man lässt
- VIP-Status mit Paysafecard allein anstreben — die Umsatzanforderungen liegen weit über dem LUGAS-Rahmen
- Mehrere Vouchers auf einmal kaufen — Codes verfallen nach zwölf Monaten, und das Budget ist durch LUGAS ohnehin gedeckelt
- Auf PlayZilla ohne Plan B setzen — Auszahlungsprobleme ohne deutsche Aufsicht sind Privatangelegenheit
- High-Stakes-Strategien auf GGL-Anbieter übertragen — 1.000 € monatlich sind strukturell zu wenig für aggressive Bankroll-Modelle
Unter dem Strich bleibt Paysafecard ein Werkzeug für kontrolliertes, begrenztes Wetten — genau das, wofür LUGAS geschaffen wurde. Wer ernsthaft größere Summen bewegen will, braucht eine andere Zahlungsmethode oder einen Anbieter jenseits der GGL-Whitelist. Beides hat seinen Preis.
Was unter dem Strich bleibt — und was ein System nicht ändern kann
Die Paysafecard funktioniert als Wettmethode dort, wo drei Bedingungen zusammentreffen: Die Einzahlung liegt unter 1.000 € pro Monat, der Anbieter erlaubt PSC-Auszahlungen ohne prohibitives Limit, und der Wettende akzeptiert, dass ab 50 € Einzahlung MyPaysafecard-Verifizierung greift — also Ausweis, Adresse, das volle KYC-Programm. Dieser Korridor ist schmal. Wer regelmäßig 800 oder 900 € im Monat setzt, stößt an die LUGAS-Deckelung und muss auf Banküberweisung oder Kreditkarte ausweichen. Wer einmal 1.200 € gewinnt und bei bwin auszahlen will, erfährt, dass PSC-Rückzahlungen bei 250 € pro Transaktion enden. Die beworbene Flexibilität existiert, aber nur in einem Fenster, das für viele Wettende zu eng ist.
Entscheidender als die Zahlungsmethode ist die Wahl des Anbieters. Tipico und Merkur Bets übernehmen die 5,3 % Wettsteuer, Bet365 und Betano geben sie weiter — über 100 Wetten à 50 € summiert sich das auf 265 € Unterschied, unabhängig davon, ob die Einzahlung per PSC, Sofortüberweisung oder Visa erfolgte. Dazu kommt die Marge: Bet365 kalkuliert auf Bundesliga-Partien mit 4,6 %, Tipico mit 6 bis 7 %. Der Preisaufschlag durch höhere Margen kostet langfristig mehr als jede Gebühr auf der Zahlungsseite. Paysafecard beschleunigt die Einzahlung und begrenzt das Risiko, aber sie ändert nichts an der Kostenstruktur des Wettens selbst.
Das regulierte System — GGL-Lizenz, LUGAS-Limit, OASIS-Sperre — passt sich nicht der Zahlungsmethode an. Es zwingt die Methode in seine Logik. Wer mehr Bewegungsfreiheit will, weicht auf Anbieter wie PlayZilla aus, die außerhalb der deutschen Whitelist operieren. Dort greift kein monatliches Einzahlungslimit und keine anbieterübergreifende Verlustdatenbank, aber die Lizenz aus Anjouan bietet null Rechtsschutz im Streitfall, und Auszahlungsverzögerungen sind dokumentiert. Paysafecard ändert daran nichts. Sie transportiert Geld, aber sie hebelt keine Regulierung aus und kompensiert keine schlechte Quote. Was bleibt, ist ein Werkzeug für kontrollierte Einsätze innerhalb enger Grenzen — genau das, wofür es in diesem Markt noch funktioniert.
