Die besten Wettanbieter mit Visa 2026 ohne Gebührenfalle
 Available in US
Ladevorgang...
Visa wird bei allen großen deutschen Wettanbietern akzeptiert, doch die Kombination aus Bank und Buchmacher entscheidet, ob die besten Wettanbieter mit Visa 2026 tatsächlich gebührenfrei bleiben. DKB, Comdirect und Postbank stufen Sportwetten-Transaktionen teils als Bargeldvorschuss ein, was 2–4 % Gebühr pro Buchung auslöst, während Sparkassen und Volksbanken in der Regel keine Zusatzgebühr erheben. Bei zehn Einzahlungen à 100 € entstehen so bis zu 60 € versteckte Kosten, die nirgends im Kassenbereich erscheinen — die Rechnung kommt erst mit dem Kontoauszug.
Technisch funktioniert Visa bei bet365, Bwin oder Interwetten reibungslos, doch wer virtuelle Einmalkarten oder Prepaid-Visa nutzt, wird von manchen Buchmachern vom Willkommensbonus ausgeschlossen. Auszahlungen über klassische Kartenrückbuchung dauern drei bis fünf Werktage, während Visa Direct innerhalb von Minuten gutschreibt — doch nur wenige GGL-Anbieter haben den Dienst implementiert. Die MCC-7995-Einstufung, mit der Banken Wetten als Glücksspiel kategorisieren, bleibt dabei das größte Kostenrisiko für Vielspieler.
Was Visa-Zahlungen bei Sportwetten ausmacht — und wo die Rechnung beginnt
Visa als Zahlungsweg bei Wettanbietern
Visa gehört zu den am weitesten verbreiteten Zahlungswegen im deutschen Sportwetten-Markt. Alle großen GGL-lizenzierten Anbieter — bet365, Bwin, Interwetten, Betano, Winamax, Tipico, bet-at-home und Betway — akzeptieren Visa-Karten für Einzahlungen. Die Gutschrift erfolgt in Echtzeit, die Einzahlung erscheint innerhalb von Sekunden im Wettkonto. Das macht Visa zur ersten Wahl für Spieler, die spontan auf Bundesliga, Champions League oder Live-Events setzen wollen, ohne einen E-Wallet-Account anzulegen oder eine Sofortüberweisung zu durchlaufen.
Die technische Abwicklung unterscheidet nicht zwischen Visa Debit und Visa Credit: beide Kartentypen werden im Kassenbereich identisch behandelt, die Autorisierung läuft über dieselbe Infrastruktur. Ob die Abbuchung direkt vom Girokonto oder vom Kreditrahmen erfolgt, spielt für den Buchmacher keine Rolle. Für den Spieler allerdings schon: Visa Debit-Karten ziehen den Betrag sofort vom verknüpften Konto ein, Visa Credit-Karten räumen einen Verfügungsrahmen ein, der zum Monatsende oder in Raten beglichen wird. LUGAS, die zentrale Sperrdatei für Sportwetten in Deutschland, erfasst beide Kartentypen gleichermaßen und summiert alle Einzahlungen über sämtliche Anbieter hinweg auf. Das monatliche Einzahlungslimit von 1.000 € gilt anbieterübergreifend, unabhängig vom Kartentyp.
Visa-Auszahlungen laufen langsamer als Einzahlungen. Während alternative Wege wie PayPal oder Skrill Auszahlungen oft innerhalb von 24 Stunden abwickeln, benötigt die Rückbuchung auf eine Visa-Karte bei GGL-Anbietern in der Regel drei bis fünf Werktage. Einige Buchmacher setzen auf Visa Direct, einen Echtzeitdienst von Visa, der Auszahlungen innerhalb von 30 Minuten auf die Karte zurückbucht — vorausgesetzt, die kartenausgebende Bank unterstützt den Dienst. Deutsche Sparkassen und Volksbanken haben Visa Direct teilweise implementiert, andere Banken sperren den Dienst für Glücksspiel-Transaktionen oder bieten ihn grundsätzlich nicht an. Wer auf schnelle Auszahlungen angewiesen ist, sollte im Vorfeld klären, ob die eigene Bank Visa Direct für Sportwetten freigibt.
Karten- und Kontoname müssen übereinstimmen
Jeder GGL-lizenzierte Wettanbieter verlangt, dass die für Einzahlungen verwendete Visa-Karte auf denselben Namen läuft wie das Wettkonto. Die Prüfung erfolgt spätestens bei der ersten Auszahlung: Der Spieler muss einen Scan oder ein Foto der Karte hochladen, auf dem die ersten sechs und die letzten vier Ziffern sowie der Name des Karteninhabers lesbar sind. Stimmen die Angaben nicht überein, blockiert der Buchmacher die Auszahlung, bis eine passende Karte hinterlegt wird. Das gilt auch für Gemeinschaftskonten: Steht auf der Visa-Karte nur ein Name, wird nur dieser akzeptiert — der zweite Kontoinhaber kann mit dieser Karte nicht einzahlen.
Die Regel dient der Geldwäscheprävention und dem Spielerschutz. Ein Wettkonto darf nur aus Quellen gespeist werden, die dem Kontoinhaber selbst gehören. Dritte dürfen weder einzahlen noch Gewinne abheben. Das schließt Familienangehörige, Freunde und Geschäftspartner ein. Wer eine Firmenkreditkarte oder die Karte eines Ehepartners verwendet, verstößt gegen die AGB des Anbieters und riskiert die Kontoschließung mitsamt Einzug des Guthabens.
Prepaid-Visa-Karten ohne Namensaufdruck werden von den meisten deutschen Buchies abgelehnt. Anonyme Karten — etwa die klassische Paysafecard-Visa oder Einmalkarten aus dem Handel — lassen sich nicht auf einen Kontoinhaber zurückführen und erfüllen damit nicht die GGL-Anforderungen an die Identitätsprüfung. Virtuelle Visa-Karten von Revolut, N26 oder Wise tragen dagegen den Namen des Kontoinhabers und sind grundsätzlich zulässig, sofern der Anbieter sie nicht explizit als Prepaid-Produkt einstuft. Manche Buchmacher flaggen virtuelle Karten dennoch als Prepaid und schließen sie vom Willkommensbonus aus, ohne das in den AGB zu benennen.
Verified by Visa und 3D Secure im Ablauf
PSD2 Strong Customer Authentication zwingt alle Visa-Transaktionen durch Zwei-Faktor-Prüfung. SMS-Code, biometrische Freigabe oder App-Bestätigung verlängern die Einzahlung um 5 bis 30 Sekunden, schließen Drittmissbrauch aber strukturell aus. Ohne erfolgreiche Authentifizierung wird die Zahlung an den Buchmacher nicht autorisiert, das Geld verlässt das Konto nicht. Die Prüfung läuft über 3D Secure, den Sicherheitsstandard von Visa, der in Europa unter dem Namen „Verified by Visa“ bekannt ist. Mastercard nutzt dasselbe Protokoll unter der Bezeichnung „Mastercard Identity Check“, die technische Abwicklung ist identisch.
Der Ablauf sieht so aus: Der Spieler gibt im Kassenbereich die Kartendaten ein — Kartennummer, Ablaufdatum, dreistellige Prüfziffer. Der Buchmacher leitet die Anfrage an Visa weiter, Visa kontaktiert die kartenausgebende Bank. Die Bank öffnet ein Pop-up- oder Redirect-Fenster, in dem der Spieler die Transaktion bestätigen muss — entweder durch Eingabe eines SMS-Codes, durch Fingerabdruck oder Face-ID in der Banking-App oder durch Freigabe in einer TAN-App wie photoTAN oder pushTAN. Erst nach erfolgreicher Bestätigung gibt die Bank die Zahlung frei, Visa bucht den Betrag ab, der Buchmacher schreibt das Guthaben gut. Das dauert in der Regel 10 bis 20 Sekunden. Schlägt die Authentifizierung fehl — falscher Code, abgelaufenes Zeitfenster, technischer Fehler — bricht die Transaktion ab, ohne dass Geld bewegt wird.
3D Secure verhindert, dass gestohlene Kartendaten für Einzahlungen missbraucht werden. Selbst wer Kartennummer, Ablaufdatum und CVV-Code kennt, kommt ohne Zugriff auf das zweite Authentifizierungsmerkmal nicht durch. Das schützt den Karteninhaber, erschwert aber auch das Chargeback-Recht: Banken lehnen Rückbuchungen häufiger ab, wenn die Transaktion per 3D Secure autorisiert wurde, weil die Beweislast dann beim Karteninhaber liegt — er muss nachweisen, dass die Freigabe ohne sein Wissen erfolgte, was bei biometrischer Authentifizierung kaum möglich ist.
-
1
Im Kassenbereich von bet365 wird „Visa/Mastercard“ als Zahlungsweg ausgewählt, der Einzahlungsbetrag von 100 € eingegeben und mit „Weiter“ bestätigt.
-
2
In der Eingabemaske werden Kartennummer (16 Ziffern), Ablaufdatum (MM/JJ) und die dreistellige Prüfziffer auf der Kartenrückseite eingetragen; ein Klick auf „Jetzt einzahlen“ leitet die Autorisierung ein.
-
3
Visa kontaktiert die kartenausgebende Bank, die ein neues Fenster mit dem 3D-Secure-Dialog öffnet — dort erscheint die Aufforderung, die Transaktion in der Banking-App freizugeben.
-
4
Nach erfolgreicher Freigabe per Fingerabdruck in der App springt das Fenster zurück zu bet365, die Gutschrift von 100 € erscheint innerhalb von fünf Sekunden im Wettkonto.
| Schritt | Aktion | Dauer |
|---|---|---|
| 1 | Kassenbereich aufrufen, Visa auswählen, Betrag eingeben | 10–15 s |
| 2 | Kartendaten eintragen, Einzahlung bestätigen | 15–20 s |
| 3 | 3D-Secure-Dialog öffnet sich, SMS-Code oder App-Freigabe | 10–30 s |
| 4 | Autorisierung abgeschlossen, Gutschrift im Wettkonto | 5–10 s |
| 5 | Wettschein platzieren | sofort |
Die Gesamtdauer vom ersten Klick im Kassenbereich bis zur Gutschrift liegt bei 40 bis 75 Sekunden, abhängig von der Geschwindigkeit der eigenen Bank und der Reaktionszeit auf den Authentifizierungsdialog. Wer während eines laufenden Spiels auf eine sich verändernde Quote reagieren will, sollte das Zeitfenster einkalkulieren: Eine Quote, die vor der Einzahlung noch bei 2,10 stand, kann nach der Gutschrift auf 1,85 gefallen sein.
Warum verlangen Wettanbieter, dass die Visa-Karte auf meinen Namen läuft?
GGL-Lizenzauflagen schreiben vor, dass Einzahlungen und Auszahlungen nur über Zahlungsmittel des Kontoinhabers abgewickelt werden dürfen — Dritteinzahlungen sind verboten, um Geldwäsche und Strohmann-Konten auszuschließen; stimmen Kartenname und Kontoname nicht überein, blockiert der Buchmacher die Auszahlung.
Fallen für Visa-Einzahlungen bei Wettanbietern versteckte Kartengebühren an?
Die Buchmacher selbst erheben keine Gebühr, doch manche Banken stufen Sportwetten-Transaktionen über den Merchant Category Code 7995 als Bargeldvorschuss ein und berechnen 2 bis 4 % plus Festbetrag pro Buchung; Sparkassen und Volksbanken erheben meist keine Zusatzgebühr, DKB, Comdirect und Postbank dagegen schon.
Neun Wettanbieter mit Visa im Vergleich — Gebühren, Auszahlungswege und Steuermodelle
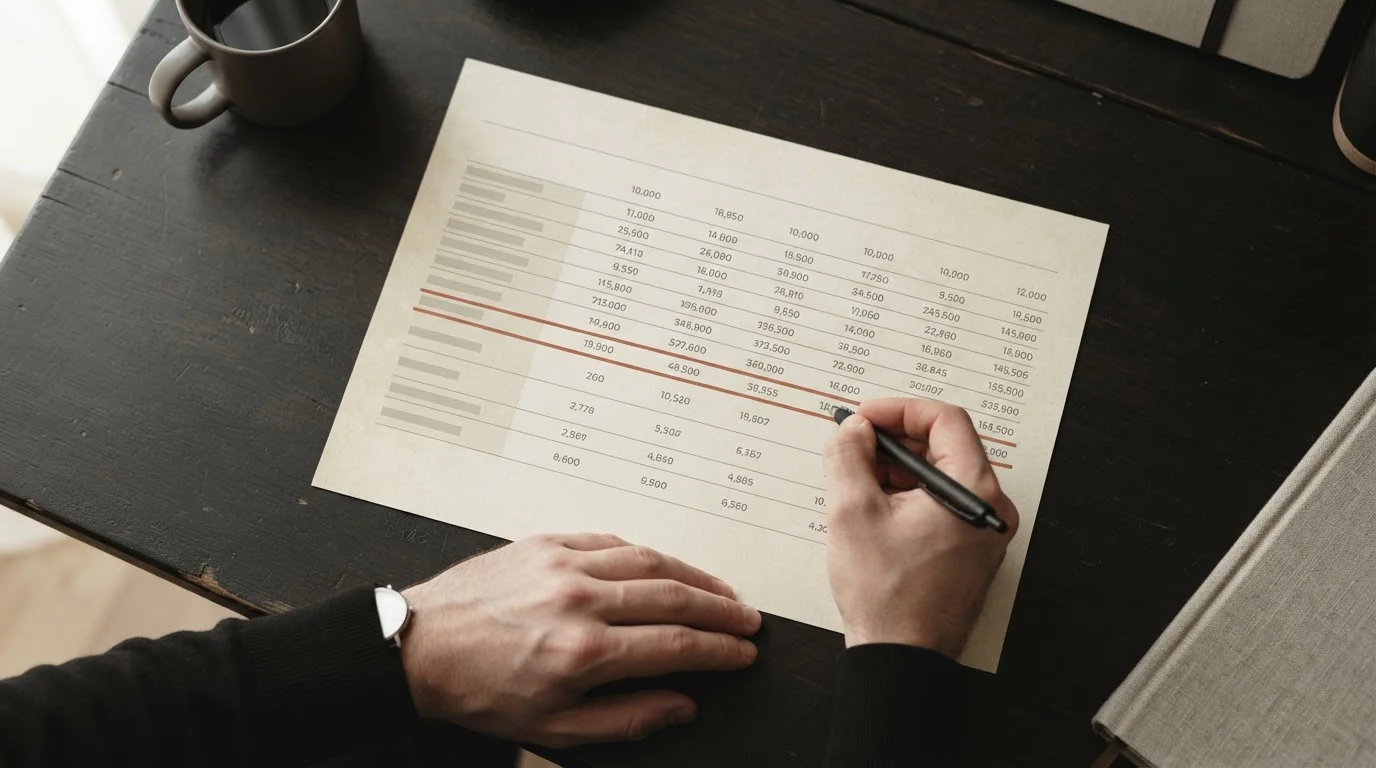
Diese neun Buchmacher akzeptieren Visa-Einzahlungen in Deutschland, unterscheiden sich aber erheblich in Auszahlungsgeschwindigkeit, Steuerhandhabung und Bonusqualifikation. Acht davon führen eine GGL-Lizenz und unterliegen damit LUGAS-Grenzen, Wettsteuer und Spielerschutzauflagen; einer operiert ohne deutsche Erlaubnis und umgeht diese Limits strukturell. Die Wahl des Anbieters entscheidet, ob Visa-Guthaben binnen Stunden oder erst nach drei Werktagen verfügbar wird, ob die 5,3 % Wettsteuer vom Buchmacher übernommen oder auf den Einsatz aufgeschlagen wird und ob virtuelle Einmalkarten für Bonusangebote qualifizieren.
Die Tabelle zeigt auf einen Blick, wo sich Mindesteinzahlung, Auszahlungsgeschwindigkeit und Bonusstruktur unterscheiden. Steuerübernahme und geschlossene Visa-Rückbuchungswege sind selten genug, dass sie als Besonderheit gelten.
| Anbieter | Lizenz | Mindesteinzahlung | Auszahlungsgeschwindigkeit Visa | Bonus für Visa-Einzahler | Besonderheit |
|---|---|---|---|---|---|
| bet365 | GGL Deutschland | 5 € | wenige Stunden bis 24 h (Visa Direct) | bis 100 € Wett-Credits, 1x-Umsatz | Steuerübernahme + weltweit breitestes Streaming |
| Bwin | GGL Deutschland | 10 € | gebührenfrei, geschlossener Kreislauf | 100 € Sportwettenbonus oder Joker-Wette | echter Visa-Rückbuchungsweg Ein- und Auszahlung |
| Interwetten | GGL Deutschland | 10 € | PayPal 24–48 h, Visa ähnlich | 100 % bis 100 €, freispielbar in fünf Schritten | 35 Jahre Marktpräsenz, keine versteckten Kartengebühren |
| Betano | GGL Deutschland | 5 € | PayPal wenige Stunden bis 24 h, Visa möglich | 20 € Freiwette ohne Einzahlung + 80 € Bonus | SuperQuoten mit angeblich 0 % Marge auf Top-Events |
| Winamax | GGL Deutschland | 15 € (bonusberechtigt) | 1–3 Werktage Visa-Rückbuchung | 100 % bis 100 € Freebet-Bonus | Steuerübernahme + höchster Quotenschlüssel (94,5 %) |
| Tipico | GGL Deutschland | 10 € | PayPal schnell, Visa-Rückbuchung nicht Standard | 100 % bis 100 € Ersteinzahlungsbonus | Steuerübernahme + flüssigste 3D-Secure-Route |
| bet-at-home | GGL Deutschland | 10 € | PayPal unter 24 h, Visa 1–3 Werktage | 100 € + einmaliger 500-%-Quotenboost | 500-%-Boost auf ein Neukunden-Event, bis 30 € Netto-Value |
| Betway | GGL Deutschland | 5 € | Visa-Auszahlung möglich, 24–48 h E-Wallets | 100 % bis 100 € oder 100 € Freiwette | niedrigste Einstiegshürde (ab 5 €), echte Visa-Auszahlung |
| Betista | Anjouan (keine GGL) | 10–20 € | 1–3 Werktage, MCC-Blockade-Risiko | 100 % bis 250 €, Reload bis 1.000 € Gesamtvolumen | kein LUGAS-Limit, keine Wettsteuer, keine OASIS-Prüfung |
Drei Anbieter — bet365, Winamax und Tipico — übernehmen die Wettsteuer vollständig, was bei einer 100-€-Wette 5,30 € Netto-Vorteil bedeutet. Bwin, Interwetten, bet-at-home und Betway geben die Steuer an den Kunden weiter, was den Einsatz effektiv um 5,3 % verteuert. Betano handhabt die Steuer je nach Wettart unterschiedlich. Betista als Grey-Market-Anbieter unterliegt keiner deutschen Wettsteuer, dafür aber einem strukturellen Auszahlungsrisiko durch MCC-7995-Blockaden auf Bankseite.
bet365
bet365 führt seit Oktober 2020 eine GGL-Lizenz und gehört zur Hillside (Sports) ENC, Teil der bet365 Group aus Stoke-on-Trent. Ab 5 € akzeptiert der Buchmacher Visa-Einzahlungen mit sofortiger Gutschrift und zahlt über Visa Direct binnen weniger Stunden bis maximal 24 h zurück auf die Karte aus, mit der eingezahlt wurde. Die Steuerübernahme und der Quotenschlüssel zwischen 93,82 und 95,96 % machen bet365 zum Referenzbookie für den Einstieg mit Kreditkarte in Deutschland. Das Live-Streaming-Angebot deckt Tennis, LaLiga, Basketball und Nischenligen ab und ist im deutschen Markt konkurrenzlos breit.
Wer die niedrigste Einzahlungshürde (5 €) mit der schnellsten Visa-Auszahlung kombinieren will, findet hier die sauberste Lösung. Der Willkommensbonus von bis zu 100 € in Wett-Credits mit nur 1x-Umsatz ist vergleichsweise großzügig. Nachteil: Die Oberfläche erschlägt Einsteiger mit über 30 Sportarten und 73+ Märkten je Top-Match, und es gibt keine Telefon-Hotline. LUGAS-Limit und historisch berichtete Kontenlimitierung erfolgreicher Konten gehören zu den strukturellen Nachteilen.
Bwin
Bwin operiert seit 2021 mit GGL-Lizenz und ist Teil der Entain PLC; die Wurzeln reichen bis 1997 als Betandwin zurück. Der Anbieter gehört zu den wenigen deutschen Buchmachern mit echtem geschlossenen Visa-Zahlungsverkehr: Einzahlung und Auszahlung laufen gebührenfrei über dieselbe Karte, ohne Umweg über SEPA oder PayPal. Mindesteinzahlung 10 €, Visa-Auszahlung erfolgt standardmäßig zurück auf die Einzahlungskarte. Das Sportportfolio umfasst 30+ Sportarten mit sehr breiter Fußball-Abdeckung bis hinunter zu Regional- und Amateurligen in Deutschland und Österreich.
Für Nutzer, die Visa als einzigen Zahlungsweg fahren wollen, ist Bwin die sauberste Wahl. Der 100-€-Sportwettenbonus oder die Joker-Wette mit Geld-zurück-Garantie qualifizieren für Visa-Einzahlungen. Nachteil: Die 5,3 % Wettsteuer wird an den Kunden weitergegeben, was den Netto-Value pro Visa-Einzahlung senkt. Cash-Out-Wetten zählen nicht für die Bonusumsetzung. LUGAS-Limit greift wie bei allen GGL-Anbietern.
Interwetten
Interwetten mit österreichischen Wurzeln führt seit 2021 eine GGL-Lizenz und gehört zur Interwetten Gaming Ltd. mit Sitz in Malta. Seit 1990 am Markt, hat der Anbieter 35 Jahre Erfahrung aufgebaut. Die Mindesteinzahlung liegt bei 10 € und erfolgt sofort sowie aktuell gebührenfrei — früher gab es Kartengebühren, die inzwischen abgeschafft wurden. PayPal-Auszahlungen dauern meist 24 bis 48 h, Visa-Rückbuchungen ähnlich. Der Quotenschlüssel liegt zwischen 90,47 und 93 % im Fußballschnitt, mit überdurchschnittlich hohen Quoten auf Favoritensiege als Alleinstellungsmerkmal.
Wer reine Gebührenfreiheit für Visa in beide Richtungen sucht und auf Überraschungen im Kassenbereich verzichten will, ist hier richtig. Der 100-%-Bonus bis 100 € ist freispielbar in fünf Schritten mit Echtgeld-Einsätzen. Nachteil: Das Nischenangebot ist kleiner als bei bet365 oder Bwin, kein Live-Chat rund um die Uhr, und die Wettsteuer wird an den Kunden weitergegeben. LUGAS-Limit greift.
Betano
Betano führt seit 2021 eine GGL-Lizenz und gehört zur Kaizen Gaming International Ltd. aus Athen; der Anbieter ist offizieller Partner des FC Bayern München und Regional-Sponsor der FIFA WM 2026. Mit Visa zahlen Spieler ab 5 € sofort ein, PayPal-Auszahlungen laufen binnen weniger Stunden bis 24 h kostenfrei, Visa-Auszahlung möglich zurück auf die Einzahlungskarte. Der Auszahlungsschlüssel liegt bei 96 bis 98 % im Bundesliga-Test, bei Randsportarten sinkt er auf rund 90 %. SuperQuoten mit angeblich 0 % Marge auf Top-Events und ein tiefes US-Sport-Portfolio für NBA, NFL, MLS machen Betano zur ersten Wahl für US-Wetten mit Visa.
Die 20-€-Freiwette ohne Einzahlung nach Verifizierung plus 100 % bis 80 € Ersteinzahlungsbonus (Promo-Code erforderlich) bilden den niederschwelligsten Einstieg unter GGL-Anbietern. Nachteil: Die 20-€-Freiwette ist nur mit Promo-Code beim Registrieren aktivierbar, und die Wettsteuer-Handhabung variiert je nach Wettart. LUGAS-Limit greift. MyLive-Personalisierung und gratis Live-Streaming für LaLiga, FA Cup, Grand Slams, NBA, NFL erfordern ein verifiziertes Konto ab 0,20 € Guthaben.
Winamax
Winamax führt seit 2021 eine GGL-Lizenz durch das Regierungspräsidium Darmstadt und zusätzlich eine ARJEL/ANJ-Lizenz in Frankreich; die Winamax SAS sitzt in Paris. Seit 2000 am Markt, bietet der Anbieter Sportwetten in Deutschland seit 2021 an. Der Anbieter verlangt mindestens 15 € für bonusberechtigte Visa-Einzahlungen (sonst 10 €), die sofort gutgeschrieben werden; Visa-Rückbuchungen dauern standardmäßig 1 bis 3 Werktage. Der Quotenschlüssel liegt bei 94,5 % im Fußball-Test — laut Odoxa-Studien 2026 „beste Quoten am Markt“. Winamax übernimmt die 5,3 % Wettsteuer vollständig, was bei Visa-Einzahlung den vollen Nominalwert plus vollen Quote-Wert beim Nutzer ankommen lässt.
Für Value-Wetter mit Visa ist Winamax die rechnerisch beste Wahl. Der 100-%-Bonus bis 100 € wird als Freebet ausgezahlt, nicht als Cash. Nachteil: kein Live-Chat (nur E-Mail-Support), und Live-Wetten sind auf Ergebniswetten beschränkt (gesetzlich vorgegeben). LUGAS-1.000-€-Monatslimit greift. Gratis Live-Streaming über Winamax TV deckt La Liga, ATP, NBA, Darts ab.
Tipico
Tipico führt eine GGL-Lizenz über die Tipico Co. Limited und sitzt in Malta; die Wurzeln liegen in Karlsruhe. Seit 2004 am Markt, ist Tipico Fußball-Marktführer in Deutschland. Einzahlungen per Visa starten bei 10 € und laufen sofort mit 3D-Secure-Bestätigung durch, PayPal binnen weniger Stunden bis 24 h kostenfrei, Banküberweisung 1 bis 3 Werktage. Tipico übernimmt die 5,3 % Wettsteuer für alle Kunden, was die wahrscheinlich flüssigste Visa-Einzahlungsroute in Deutschland ergibt: 3D-Secure-Bestätigung binnen Sekunden, Guthaben sofort verfügbar. Der Quotenschlüssel liegt durchschnittlich bei 95 % im Fußball — Marktdurchschnitt, aber der Steuer-Vorteil kompensiert.
Wer die Benchmark-App mit erstklassiger Performance und intuitiver Bedienung sucht, ist hier richtig. Der 100-%-Bonus bis 100 € qualifiziert für Visa-Einzahlungen. Nachteil: Visa-Auszahlung ist nicht der Standardweg (meist zurück auf Bankkonto), und die Bonus-Umsatzbedingungen sind vergleichsweise streng. LUGAS-Limit greift. Live-Streaming ist eingeschränkt.
bet-at-home
bet-at-home führt eine GGL-Lizenz und MGA Malta, gehört zur bet-at-home.com Entertainment GmbH (Teil der Betclic-Everest-Gruppe) mit Sitz in Linz. Seit 1999 am Markt, bietet der Anbieter ein sehr breites Portfolio von 30+ Sportarten mit tiefer Zweit- und Nischenliga-Abdeckung. Visa-Einzahlungen ab 10 €, PayPal unter 24 h, Visa-Rückbuchung 1 bis 3 Werktage. Der 100-€-Ersteinzahlungsbonus plus einmaliger 500-%-Quotenboost auf ein Neukunden-Event (gedeckelt bei 30 € Zusatzgewinn, Mindestquote 1,20, 30 Tage gültig) ist rechnerisch der aggressivste Willkommensbonus am deutschen Markt. Die Kombination mit sofortiger Visa-Einzahlung macht ihn niederschwellig aktivierbar.
Wer den höchsten Bonus-Netto-Value pro Visa-Einzahlung sucht, findet hier die Spitze. Nachteil: Die Wettsteuer wird an Kunden weitergegeben, kein flächendeckender Live-Stream, und der Bonus ist an Umsatzbedingungen geknüpft. LUGAS-Limit greift. Trust-Bet-Cashback greift, wenn Experten-Tipps verlieren.
Betway
Betway führt eine GGL-Lizenz, MGA Malta und Guernsey-Lizenz; die Betway Ltd. sitzt in Malta. Seit 2006 am Markt, bietet der Anbieter die niedrigste Einstiegshürde für Visa unter GGL-Anbietern: Einzahlung ab 5 €, Mindesteinsatz 0,50 €. Visa-Auszahlung ist möglich, aber nur wenn zuvor via Visa eingezahlt wurde; PayPal und E-Wallets 24 bis 48 h, Banküberweisung 1 bis 3 Werktage, Auszahlung ab 10 €. Der 100-%-Bonus bis 100 € (Umsatzbedingung 6x, 30 Tage Frist) oder 100 € Freiwette (Wahl bei Registrierung) ist im Markt selten — Wahlfreiheit zwischen Einzahlungsbonus und Freebet gibt es sonst kaum.
Für Nutzer, die Visa als einzigen Zahlungsweg fahren und niedrig einsteigen wollen, ist Betway ideal. Nachteil: Live-Stream ist weniger üppig als bei bet365, Bonus-Umsatzbedingung 6x über 30 Tage, und Visa-Auszahlung funktioniert nur nach vorheriger Visa-Einzahlung. LUGAS-Limit greift. Super Boost auf ausgewählte Champions-League-Spiele bietet gelegentliche Quote-Erhöhungen.
Betista
Betista operiert ohne deutsche Lizenz mit einer Anjouan-Lizenz (Komoren) über Liernin Enterprises LTD, teils als Curaçao-Lizenz geführt; kein Eintrag in der deutschen Whitelist. Seit 2026 am Markt, richtet sich der Anbieter explizit an High-Roller und Nutzer, die von der GGL-Bürokratie abgeschreckt sind. Visa-Einzahlungen ab 10 bis 20 € je nach Zahlungsweg, E-Wallets und Krypto binnen Stunden, Visa-Rückbuchung 1 bis 3 Werktage — aber MCC-7995-Blockade durch deutsche Banken (vor allem DKB, Comdirect, Postbank) zunehmend häufig noch vor der Buchmacher-Autorisierung. Keine LUGAS-Anbindung, kein 1.000-€-Monatslimit, keine OASIS-Sperrprüfung, keine deutsche Wettsteuer.
Der 100-%-Bonus bis 250 € mit 6x-Umsatz plus gestufte Reload-Boni bis 1.000 € Gesamtvolumen und höhere Einzahlungs-Limits machen Betista zur Grauzone-Wahl für Nutzer, die LUGAS-Grenzen umgehen wollen. Nachteil: Grauzone in Deutschland bedeutet keinen Rechtsweg über GGL, Beschwerden nur über Anjouan-Regulator, kein deutscher Spielerschutz, kein PayPal-Käuferschutz-Äquivalent bei Streit. Deutsche Banken blockieren MCC 7995 zunehmend auf Karten-Ebene, was Visa-Einzahlungen strukturell unsicherer macht. Hohe Bonussummen sind oft an strenge Freispielbedingungen geknüpft.
Welche deutschen Wettanbieter erlauben eine Auszahlung zurück auf die Visa-Karte?
bet365, Bwin, Betano und Betway zahlen standardmäßig zurück auf die Visa-Karte aus, mit der eingezahlt wurde; Bwin bietet den saubersten geschlossenen Kreislauf. Interwetten, Winamax und bet-at-home unterstützen Visa-Auszahlung ebenfalls, bevorzugen aber PayPal oder SEPA. Tipico zahlt meist auf das Bankkonto aus, nicht zurück auf die Karte.
Einzahlung und Auszahlung mit Visa — wo Minuten zählen und wo Tage vergehen
Die Frage, ob Geld zurück auf die Karte fließt oder einen Umweg über SEPA nimmt, ist nur die halbe Wahrheit. Davor steht die Einzahlung — und hier entscheiden Mindestbeträge, Tageslimits und die Geschwindigkeit der Gutschrift darüber, ob man innerhalb von Sekunden wetten kann oder Stunden wartet. Bei Visa-Einzahlungen im Sportwettenbereich landet das Geld meist augenblicklich auf dem Wettkonto, doch die Bank im Hintergrund sieht die Transaktion anders als der Buchmacher. Was für den Wettanbieter eine gewöhnliche Kartenzahlung ist, wird vom Zahlungsnetzwerk mit dem Merchant Category Code 7995 gekennzeichnet — und genau diese Kennung löst bei bestimmten deutschen Banken Gebühren aus, die auf keinem Kassenbildschirm erscheinen.
Mindestbeträge und Einzahlungslimits
Die meisten GGL-lizenzierten Anbieter setzen den Visa-Mindesteinsatz bei 10 € an, einzelne erlauben 5 €. Ein Maximum pro Einzahlung gibt es technisch nicht, doch die monatliche LUGAS-Grenze von 1.000 € gilt anbieterübergreifend für alle Zahlungswege. Wer bei bet365 bereits 700 € eingezahlt hat, kann bei Bwin im selben Kalendermonat nur noch 300 € nachladen — unabhängig davon, ob Visa, PayPal oder SEPA genutzt wird. Die Kartenherausgeber setzen zusätzlich eigene Tageslimits: Bei vielen Banken liegt das Online-Zahlungslimit standardmäßig zwischen 500 und 2.000 € pro Tag, was bei größeren Einzahlungen zur Blockade führt, obwohl das LUGAS-Budget noch nicht ausgeschöpft ist. Ein Blick in die Banking-App zeigt, ob das Limit angehoben werden kann. Manche Institute verlangen dafür einen Anruf bei der Hotline, andere schalten es per TAN frei.
Die Tageslimits greifen unabhängig von der LUGAS-Prüfung, was bei mehreren kleinen Einzahlungen innerhalb weniger Stunden zur Sperrung führen kann. Eine Transaktion über 150 € geht durch, die nächste über 100 € wird abgelehnt — nicht weil das Wettkonto die Grenze erreicht hat, sondern weil die Bank das kumulative Tagesvolumen für Online-Zahlungen überschritten sieht. Das LUGAS-System erfährt davon nichts, der Buchmacher sieht nur eine fehlgeschlagene Autorisierung. In solchen Fällen bleibt entweder die Wartezeit bis Mitternacht oder der Wechsel auf einen anderen Zahlungsweg.
Auszahlungsgeschwindigkeit: Visa Direct gegen klassische Kartenrückbuchung
Visa Direct verspricht Auszahlungen innerhalb von 30 Minuten — das Geld landet nicht auf dem Kartenkonto, sondern wird direkt an die Karte gepusht, ohne den klassischen Weg über das Clearing-System zu nehmen. Klingt gut, funktioniert in Deutschland aber nur bei wenigen Banken reibungslos. Die meisten Wettanbieter nutzen nach wie vor die klassische Kartenrückbuchung, bei der die Auszahlung den gleichen Weg zurückgeht wie die ursprüngliche Einzahlung. Das dauert zwischen drei und sieben Werktagen, je nachdem, wie schnell die kartenherausgebende Bank die Gutschrift freigibt. Wochenenden und Feiertage zählen nicht mit.
bet365 und Betway setzen bei bestimmten Kartentypen auf Visa Direct, doch die Verfügbarkeit hängt vom Herausgeber ab. Sparkassen-Visa-Karten unterstützen den Dienst oft nicht, Direktbanken wie DKB oder Comdirect sind besser angebunden. Wer eine Auszahlung anstößt, erfährt im Kassenbereich meist nicht, welcher Weg genutzt wird — erst die Gutschrift auf dem Konto zeigt, ob es Minuten oder Tage waren. Bei der klassischen Rückbuchung kommt die Gutschrift häufig erst am fünften Werktag, obwohl der Anbieter sie am ersten Tag freigegeben hat. Die Verzögerung liegt dann nicht beim Buchmacher, sondern im Bankensystem.
Manche Anbieter zwingen zur SEPA-Auszahlung, selbst wenn mit Visa eingezahlt wurde. Tipico gehört dazu. Das verlängert die Wartezeit nicht zwingend, doch ein geschlossener Kreislauf — Einzahlung und Auszahlung über denselben Weg — ist sauberer dokumentiert und erleichtert spätere Nachweise bei Unstimmigkeiten. Wer häufig aus- und wieder einzahlt, verliert bei SEPA-Umwegen die Übersicht, welches Geld von welcher Quelle stammt.
MCC-7995-Sperrpolitik deutscher Banken
Der Merchant Category Code 7995 kennzeichnet Transaktionen im Zusammenhang mit Glücksspiel und Wetten. Für das Visa-Netzwerk ist das eine technische Kategorisierung, für deutsche Banken ein Auslöser für Sonderbehandlung. DKB, Comdirect und Postbank stufen Zahlungen mit diesem Code teils als Bargeldvorschuss ein — nicht als gewöhnliche Kartenzahlung, sondern als Barverfügung, die sofort Zinsen auslöst und mit einer Gebühr zwischen 2 und 4 % plus Festbetrag von oft 2,50 € belastet wird. Das passiert nicht bei jeder Transaktion und nicht bei jedem Kunden, doch die Häufung ist dokumentiert. Sparkassen und Volksbanken erheben in der Regel keine Zusatzgebühr, behandeln die Buchung als normale Online-Zahlung.
Wer zehn Einzahlungen à 100 € pro Monat tätigt, zahlt bei einer Bank mit MCC-7995-Gebühr bis zu 60 € nur für die Abwicklung — Geld, das weder beim Buchmacher ankommt noch im Kassenbereich sichtbar wird. Die Belastung erscheint erst auf dem Kontoauszug, oft Tage später, unter Bezeichnungen wie „Bargeldgebühr“ oder „Cash Advance Fee“. Manche Banken buchen die Gebühr sofort mit der Transaktion ab, andere sammeln sie und ziehen sie am Monatsende ein. Das macht die Zuordnung schwierig: Drei Einzahlungen, eine Sammelgebühr von 18 €, kein Hinweis darauf, welche Buchung welchen Anteil trägt.
Die Gebühr trifft auch Debit-Karten, nicht nur Credit-Karten. Viele Kunden gehen davon aus, dass eine Debit-Visa keine Bargeldvorschuss-Logik kennt, doch die MCC-Einstufung greift unabhängig vom Kartentyp. Entscheidend ist, wie die Bank den Code interpretiert. Einige Institute sperren MCC-7995-Transaktionen komplett, was dazu führt, dass die Einzahlung bereits an der Autorisierung scheitert — die Fehlermeldung im Kassenbereich lautet dann „Transaktion abgelehnt“, ohne Angabe von Gründen. Ein Anruf bei der Hotline bringt meist Klarheit, doch eine Freischaltung ist nicht garantiert. Manche Banken verweigern Sportwetten-Transaktionen grundsätzlich, andere schalten sie auf Anfrage frei, verlangen aber die Bestätigung per PostIdent oder VideoIdent.
Wer häufiger einzahlt, sollte vorab prüfen, wie die eigene Bank MCC 7995 behandelt. Eine Testeinzahlung von 10 € zeigt, ob Gebühren anfallen. Tauchen auf dem Kontoauszug neben der Buchung zusätzliche Posten auf, ist der Wechsel zu einer anderen Bank oder einem anderen Zahlungsweg wirtschaftlich sinnvoller als die Fortsetzung mit Visa. PayPal und Sofortüberweisung umgehen die MCC-Problematik strukturell, da sie nicht über das Visa-Netzwerk laufen.
Blockiert meine Bank die Einzahlung wegen MCC-Code 7995?
Nicht automatisch, doch zunehmend häufiger. DKB, Comdirect und Postbank behandeln MCC-7995-Transaktionen teils als Bargeldvorschuss und erheben Gebühren, andere sperren die Autorisierung komplett. Sparkassen und Volksbanken lassen die Zahlung meist durch. Eine Testeinzahlung von 10 € zeigt, wie Ihre Bank reagiert.
Wie lange dauert die Auszahlung auf die Visa-Karte bei einem deutschen Wettanbieter?
Klassische Kartenrückbuchung braucht drei bis sieben Werktage, Visa Direct schafft es in 30 Minuten — sofern Ihre Bank den Dienst unterstützt. Die meisten GGL-Anbieter nutzen die langsame Variante, bet365 und Betway bieten Visa Direct für ausgewählte Karten an. Welcher Weg genutzt wird, erfahren Sie meist erst bei der Gutschrift.
Bonusangebote für Visa-Einzahler — wo Prepaid-Karten draußen bleiben
Wer mit Visa einzahlt, qualifiziert sich bei allen deutschen Wettanbietern für den Willkommensbonus — ein klarer Vorteil gegenüber E-Wallets wie Skrill oder Neteller, die strukturell ausgeschlossen bleiben. Klassische Visa Credit- und Debit-Karten gelten als vollwertige Zahlungsmittel und lösen die Bonusbedingungen ohne Einschränkung aus. Die Sache kippt bei virtuellen Einmalkarten und Prepaid-Varianten: Revolut-Disposables, N26-Virtual oder aufladbare Visa-Prepaid-Karten werden von manchen Buchmachern als Prepaid geflaggt und vom Bonus ausgeschlossen, ohne dass die AGB das explizit nennen. Der Ausschluss tritt technisch ein, nicht juristisch — die Karte wird im Hintergrund klassifiziert, die Einzahlung geht durch, der Bonus bleibt aus.
Die Bonushöhe variiert zwischen den Anbietern kaum noch, die Umsatzbedingungen dafür umso mehr. bet365 verlangt keine Umsetzung des Bonus selbst, nur des Einzahlungsbetrags, was bei 100 € Einzahlung und einer Quote von mindestens 1,20 faktisch 100 € Wettumsatz bedeutet. Bwin fordert den 6-fachen Umsatz von Einzahlung plus Bonus, bei 100 € Einzahlung und 100 € Bonus also 1.200 € — ein Unterschied, der sich über Wochen zieht. Tipico und Interwetten liegen mit 5x bis 6x im Mittelfeld, Winamax und Betano bewegen sich ähnlich. Prepaid-Ausschlüsse werden selten dokumentiert, treten aber bei Betano und Bwin gehäuft auf, während bet365 und Tipico auch virtuelle Karten meist durchlassen.
| Anbieter | Bonushöhe | Umsatzbedingung | Visa-Qualifikation | Prepaid-Ausschluss |
|---|---|---|---|---|
| bet365 | bis 100 € | 1x Einzahlung, Quote min. 1,20 | Ja | Selten |
| Bwin | bis 100 € | 6x (Einzahlung + Bonus), Quote min. 1,75 | Ja | Häufig |
| Interwetten | bis 100 € | 5x (Einzahlung + Bonus), Quote min. 1,80 | Ja | Gelegentlich |
| Betano | bis 80 € | 5x Bonus, Quote min. 1,65 | Ja | Häufig |
| Tipico | bis 100 € | 6x Bonus, Quote min. 2,00 | Ja | Selten |
| Betway | bis 100 € | 3x Bonus, Quote min. 3,00 | Ja | Gelegentlich |
Die Tabelle zeigt, wo der Bonus am günstigsten ausfällt: bet365 mit der niedrigsten Umsatzanforderung, Betway mit der höchsten Mindestquote, die bei Favoritenwetten ins Leere läuft. Wer mit einer N26-Virtual-Karte einzahlt, sollte bei Bwin und Betano auf den Bonus verzichten und stattdessen bei bet365 oder Tipico einsteigen, wo die Prepaid-Erkennung seltener greift. Eine klassische Visa Debit der Sparkasse oder Volksbank löst bei allen neun Anbietern den Bonus aus, ohne technische Hürde.
Qualifiziert eine Visa-Einzahlung immer für den Willkommensbonus?
Ja, klassische Visa Credit- und Debit-Karten qualifizieren bei allen GGL-lizenzierten Wettanbietern für den Willkommensbonus. Prepaid-Visa und virtuelle Einmalkarten werden von manchen Buchmachern technisch als Prepaid geflaggt und vom Bonus ausgeschlossen, ohne dass die AGB das explizit nennen.
Kann ich meine Prepaid- oder virtuelle Einmalkarte für Sportwetten verwenden?
Ja, die Einzahlung funktioniert technisch bei den meisten Anbietern, aber Prepaid-Visa und virtuelle Einmalkarten wie Revolut-Disposables oder N26-Virtual werden häufig vom Willkommensbonus ausgeschlossen. bet365 und Tipico lassen sie meist durch, Bwin und Betano blockieren sie öfter.
Sportarten und Wettmärkte mit Visa — von Bundesliga bis UFC ohne Umweg
Visa funktioniert bei Fußball-Wetten genauso wie bei Basketball, MMA oder Counter-Strike — die Karte durchläuft dieselbe 3D-Secure-Prüfung, unabhängig davon, ob man auf Bundesliga-Ergebniswetten oder UFC-Kämpfe setzt. Der Zahlungsweg entscheidet nicht, welche Sportarten verfügbar sind; das tut die GGL-Lizenz.
Fußball-Wetten von Bundesliga bis Champions League
Alle neun Anbieter im Vergleich decken die großen europäischen Ligen ab: Bundesliga, Premier League, LaLiga, Serie A und Champions League laufen bei bet365, Bwin und Interwetten ohne Einschränkung. Betano bietet als offizieller Partner des FC Bayern München erweiterte Märkte auf Bayern-Spiele, etwa Torschützen-Einzelwetten und Halbzeit-Kombis. Bei GGL-lizenzierten Anbietern fehlen Torschüssen- und Eckball-Wetten im Live-Bereich vollständig — erlaubt sind nur Ergebniswetten, Doppelte Chance und Über/Unter-Tore. Winamax und Tipico listen EM- und WM-Qualifikationsspiele mit identischem Marktangebot wie Ligaspiele; Visa-Einzahlungen laufen hier in unter 10 Sekunden durch, was bei Quotenanpassungen vor Anpfiff relevant wird.
US-Sport, eSports und Kampfsport
NBA, NFL und NHL stehen bei bet365, Bwin und Betway mit Spread- und Totals-Wetten zur Verfügung; Betway listet UFC-Events regelmäßig mit Method-of-Victory- und Round-Betting-Märkten. Counter-Strike, League of Legends und Dota 2 laufen bei Bwin, bet365 und Betista; letzterer bietet ohne GGL-Lizenz auch Map-Handicaps und Pistolrunden-Wetten, die bei deutschen Anbietern fehlen. bet-at-home und Interwetten führen eSports-Märkte sporadisch, meist nur zu Major-Turnieren. MMA-Wetten auf UFC und Bellator gibt es bei Betway und bet365 mit Einzahlungsbestätigung in Echtzeit; wer 200 € per Visa einzahlt und innerhalb von 90 Sekunden auf einen Kampf setzt, sieht die Buchung noch vor Beginn der ersten Runde im Wettschein.
Live-Wetten mit Visa
Live-Wetten bei GGL-Anbietern beschränken sich auf Ergebniswetten, Doppelte Chance, Über/Unter-Tore und Halbzeit-Ergebnis — keine Torschützen, keine Eckbälle, keine Karten. Betista umgeht das als Grey-Market-Anbieter strukturell und listet das volle Marktangebot, doch deutsche Banken blockieren MCC-7995-Transaktionen dorthin zunehmend bereits auf Autorisierungsebene. bet365 und Bwin akzeptieren Visa-Einzahlungen während laufender Spiele ohne zusätzliche Verzögerung; die 3D-Secure-Prüfung läuft parallel zur Quotenaktualisierung, sodass zwischen Freigabe der Zahlung und Wettabgabe 5–15 Sekunden vergehen. Winamax zeigt Live-Quoten auf Fußball und Tennis mit Ein-Klick-Wetten; wer bereits eingezahlt hat, platziert eine Live-Wette ohne erneute Kartenprüfung. Betano und Tipico listen Live-Matches mit reduzierten Märkten, aber stabiler Quotenanpassung; Visa-Einzahlungen während der zweiten Halbzeit laufen durch, allerdings mit derselben LUGAS-Anrechnung wie Pre-Match-Buchungen.
Warum werden Live-Wetten bei GGL-Anbietern nur auf Ergebniswetten beschränkt?
Der Glücksspielstaatsvertrag stuft Teilmarkt-Wetten wie Torschützen oder Eckbälle als höheres Suchtrisiko ein und erlaubt sie nur in der Vorwette. Die GGL setzt das durch; wer dagegen verstößt, riskiert die Lizenz. Betista umgeht das ohne deutsche Erlaubnis, hat aber keinen Rechtsweg.
Sicherheit und Legalität — Chargeback-Rechte, LUGAS-Grenzen und Visa Debit gegen Credit
Chargeback-Recht bei Sportwetten nach § 675x BGB
Wer bei einem seriösen Wettanbieter mit Visa einzahlt, behält sein Rückforderungsrecht nach § 675x BGB — doch es gilt ausschließlich bei nachweislichem Vertragsbruch des Buchmachers, nicht bei regulärem Spielverlust. Auszahlungsverweigerung ohne plausiblen Grund, technischer Fehler in der Kassenabwicklung oder eine doppelte Abbuchung für denselben Wettschein rechtfertigen den Chargeback. Acht Wochen ab Belastungsdatum hat man Zeit, den Erstattungsanspruch beim Kartenherausgeber geltend zu machen; bei ungenehmigten Transaktionen — etwa wenn jemand anderes die Karte missbraucht hat — verlängert sich die Frist auf 13 Monate. Die Bank oder Sparkasse prüft die Unterlagen und stoppt die Zahlung an den Buchmacher, sofern der Sachverhalt den Tatbestand erfüllt.
In der Praxis endet ein Chargeback bei grauen Anbietern ohne deutsche Lizenz oft mit Kontosperre. Der Buchmacher sieht die Rückbuchung als Betrugsversuch, sperrt das Spielerkonto und konfisziert das Restguthaben — ein Rechtsweg existiert nicht, weil der Anbieter keine GGL-Erlaubnis besitzt und damit keine Beschwerdestelle in Deutschland anerkennen muss. Bei lizenzierten Plattformen wie bet365 oder Bwin läuft das anders: Wer dort einen berechtigten Chargeback einleitet, behält Zugang zu seinem Konto, und die GGL kann als Aufsicht eingeschaltet werden, falls der Anbieter die Erstattung blockiert. Das Recht bleibt bestehen, aber die Durchsetzbarkeit hängt an der Lizenz.
Visa Debit gegen Visa Credit bei LUGAS-Erkennung
LUGAS registriert jede Visa-Transaktion unabhängig davon, ob die Karte als Debit oder Credit ausgestellt ist — beide Kartentypen zählen auf das monatliche 1.000-€-Limit. Wer 800 € bei Betano mit einer Debit-Karte einzahlt, kann bei Tipico nur noch 200 € nachladen, egal welche Visa-Variante dort zum Einsatz kommt. Die zentrale Datenbank erkennt den Karteninhaber über Name und IBAN-Verknüpfung, nicht über Kartenart. Der Unterschied liegt anderswo: Visa Debit bucht sofort vom Girokonto ab, während Credit-Karten die Belastung bis zum Monatsende sammeln und dann in einer Summe einziehen. Das verschiebt den Liquiditätsabfluss, hebelt das LUGAS-Limit aber nicht aus.
Manche Banken stufen Credit-Transaktionen bei Wettanbietern strenger ein als Debit-Zahlungen, weil der MCC-Code 7995 bei Kreditlinien als Bargeldvorschuss interpretiert werden kann. DKB und Comdirect erheben bei Credit-Karten teils 3–4 % Gebühr auf Sportwetten-Buchungen, während dieselbe Bank bei der Debit-Variante ohne Zusatzkosten durchstellt. Sparkassen handhaben das in der Regel einheitlich: keine Gebühr, egal welcher Kartentyp. Sicherheitstechnisch sind beide Varianten gleichwertig — 3D Secure und PSD2-Authentifizierung greifen bei jeder Visa-Einzahlung, unabhängig von Debit oder Credit.
GGL-Lizenz und Spielerschutz
Die GGL-Erlaubnis zwingt jeden deutschen Wettanbieter zu LUGAS-Anbindung, Einzahlungslimit von 1.000 € pro Monat über alle Plattformen hinweg, Sperrdatei-Abgleich vor jeder Transaktion und 5,3 % Wettsteuer auf jeden Einsatz. Wer mit Visa bei bet365 oder Interwetten einzahlt, landet automatisch im zentralen Register; die Karte wird mit Name und Geburtsdatum verknüpft, sodass ein zweites Konto bei einem anderen Anbieter sofort erkannt wird. Das schützt vor unkontrolliertem Parallelspielen, macht aber auch jede Einzahlung transparent: LUGAS speichert Betrag, Zeitpunkt und Anbieter, ohne dass die eigene Bank davon erfährt. Die Grenze gilt kalendermonatlich und wird nicht anteilig auf Tage umgelegt — wer am 28. die vollen 1.000 € einzahlt, muss bis zum 1. des Folgemonats warten.
Spielerschutz endet nicht bei der Einzahlungsgrenze. GGL-lizenzierte Anbieter sind verpflichtet, auffälliges Spielverhalten zu melden und Limits auch gegen den Willen des Spielers durchzusetzen. Wer innerhalb von 24 Stunden mehrfach das Tageslimit ausreizt oder nach Verlusten sofort nachlädt, wird vom System geflaggt. Visa-Transaktionen laufen dabei durch dieselbe Überwachung wie SEPA oder PayPal — der Zahlungsweg spielt keine Rolle, die Meldepflicht greift unabhängig davon. Bei grauen Anbietern wie Betista existiert diese Architektur nicht: kein LUGAS, keine Sperrdatei, keine GGL-Aufsicht. Das Risiko trägt der Spieler allein.
Ist Visa Debit für Sportwetten sicherer als Visa Credit?
Sicherheitstechnisch sind beide Kartentypen gleichwertig — 3D Secure und PSD2-Authentifizierung greifen bei jeder Transaktion, unabhängig von Debit oder Credit. Der Unterschied liegt im Abbuchungsverhalten: Debit bucht sofort vom Girokonto ab, Credit sammelt bis Monatsende. Manche Banken erheben bei Credit-Karten Gebühren auf MCC-7995-Transaktionen, während Debit ohne Zusatzkosten durchgestellt wird.
Wie kann ich bei einer Fehlbuchung ein Chargeback für Sportwetten anfordern?
Kontaktieren Sie Ihre Bank innerhalb von acht Wochen ab Belastungsdatum, legen Sie Kontoauszug und Nachweis des Vertragsbruchs vor — etwa Screenshot der verweigerten Auszahlung oder doppelten Abbuchung. Die Bank prüft den Sachverhalt und leitet die Rückbuchung ein, sofern der Tatbestand erfüllt ist. Bei ungenehmigten Transaktionen verlängert sich die Frist auf 13 Monate.
Wettanbieter ohne LUGAS und High-Limit-Plattformen — Grauzone mit Risiko
Neue Anbieter mit Visa für 2026
Der deutsche Markt für neue Sportwettenanbieter mit Visa ist seit 2021 strukturell geschlossen: Wer eine GGL-Erlaubnis beantragt, durchläuft ein Verfahren von mindestens zwölf Monaten, und die technische Integration in LUGAS ist Voraussetzung für die Freischaltung. Betano und Winamax sind die letzten Zugänge gewesen, die als echte Neulinge auf den deutschen Markt kamen; seither erweitern bestehende Lizenznehmer ihr Angebot, gründen keine neuen Marken. Wer 2026 nach einem neuen Wettanbieter mit Visa sucht, findet entweder etablierte Namen mit frisch überarbeitetem Frontend oder Grey-Market-Plattformen ohne deutsche Lizenz. Echte Neuzugänge mit GGL-Erlaubnis sind nicht in Sicht.
Das LUGAS-Limit von 1.000 € pro Monat gilt anbieterübergreifend für alle Zahlungswege — Visa, PayPal, SEPA. Wer 800 € bei bet365 einzahlt, kann bei Bwin nur noch 200 € nachladen. Die Bank sieht davon nichts, das Blocking erfolgt auf LUGAS-Ebene, bevor die Transaktion den Buchmacher erreicht. Für Spieler mit höherem Budget wird das 1.000-€-Limit zur harten Grenze, und genau dort setzt das Angebot der Grey-Market-Buchmacher an.
Grey-Market-Buchmacher ohne deutsche Lizenz
Betista ist das bekannteste Beispiel: lizenziert auf Anjouan, einer Insel der Komoren, über Liernin Enterprises LTD, teilweise auch mit Curaçao-Referenz geführt. Kein Eintrag in der deutschen Whitelist, keine GGL-Erlaubnis, keine LUGAS-Anbindung. Visa-Einzahlungen laufen technisch durch, solange die kartenausgebende Bank die MCC-7995-Autorisierung nicht blockiert. Das geschieht zunehmend: DKB, Comdirect und Postbank sperren Transaktionen an nicht-deutsche Buchmacher bereits auf Bankebene, bevor sie überhaupt den Zahlungsdienstleister erreichen. Sparkassen und Volksbanken handhaben das regional unterschiedlich; manche Institute lassen die Buchung durch, andere blocken pauschal.
Der Vorteil liegt auf der Hand: kein LUGAS, kein 1.000-€-Limit, keine 5,3 % Wettsteuer auf den Einsatz. Betista und vergleichbare Plattformen erlauben Einzahlungen von 5.000 € oder mehr pro Tag, und die Quoten liegen um drei bis fünf Prozentpunkte höher, weil die Steuer nicht abgezogen wird. Der Preis dafür: kein Rechtsweg bei Streit, keine GGL-Beschwerdestelle, keine Einlagensicherung. Wer einen Gewinn nicht ausgezahlt bekommt, steht ohne institutionellen Rückhalt da. Chargeback-Versuche führen bei Grey-Market-Buchies regelmäßig zur Kontensperrung, weil der Anbieter die Rückbuchung als Missbrauch wertet und das Spielerkonto sofort schließt — Guthaben inklusive.
LUGAS-Umgehung und High-Limit-Segment
Das High-Limit-Segment existiert in Deutschland nicht mehr. Bet365, Bwin und Betway bieten VIP-Tische und erhöhte Einzelwettlimits auf Anfrage an, aber das LUGAS-Monatslimit von 1.000 € bleibt davon unberührt. Ein Spieler kann auf einen einzigen Schein 500 € setzen, doch im selben Kalendermonat nur noch 500 € nachzahlen. Grey-Market-Bookies umgehen das strukturell, aber deutsche Banken blockieren MCC-7995-Autorisierung zunehmend bereits vor Buchmacher-Ebene. Wer eine Visa-Karte von DKB oder Comdirect nutzt, erlebt die Ablehnung meist ohne Fehlermeldung im Kassenbereich des Buchmachers — die Transaktion scheitert stumm, und erst der Blick ins Online-Banking zeigt die Blockade.
Manche Spieler weichen auf Prepaid-Visa oder virtuelle Einmalkarten aus, in der Hoffnung, dass diese als reguläre Debit-Karten durchgehen. Das funktioniert selten: Grey-Market-Plattformen flaggen Revolut-Disposables und N26-Virtual-Karten als Prepaid und lehnen sie ab, weil sie kein Chargeback-Risiko tragen wollen. Wer auf Umwege setzt, landet meist bei Krypto-Zahlungswegen oder bei Anbietern, die E-Wallets ohne Herkunftsprüfung akzeptieren — beides Indikatoren für Plattformen, die bewusst außerhalb regulierter Strukturen operieren.
Umgehen Wettanbieter ohne LUGAS wirklich das 1.000-€-Monatslimit dauerhaft?
Ja, strukturell. Grey-Market-Buchmacher sind nicht an LUGAS angebunden und kennen das 1.000-€-Limit nicht. Doch deutsche Banken blockieren MCC-7995-Transaktionen an nicht-lizenzierte Plattformen zunehmend auf eigener Ebene, sodass Visa-Einzahlungen scheitern, bevor sie den Buchmacher erreichen.
Warum bei Visa-Sportwetten am Ende die Bank die Rechnung stellt
Visa läuft bei deutschen Wettanbietern technisch reibungslos, doch die Rechnung stellt am Ende die Bank — nicht der Buchmacher. Wer bei DKB, Comdirect oder Postbank einzahlt, zahlt pro Buchung bis zu 4 % Gebühr, weil diese Institute Sportwetten-Transaktionen als Bargeldvorschuss einstufen. Zehn Einzahlungen à 100 € kosten dort bis zu 60 € extra, ohne dass im Kassenbereich des Buchmachers ein Hinweis erscheint. Sparkassen und Volksbanken erheben diese Gebühr meist nicht. Die Kartenwahl allein entscheidet nichts, die Kombination aus Visa-Herausgeber und Zieloperator tut es.
Die zweite versteckte Kostenstelle liegt auf dem Rückweg. Klassische Kartenrückbuchungen dauern drei bis fünf Werktage, Visa Direct schafft Minuten — doch nur wenige GGL-Anbieter bieten Visa Direct an, und wer auf die Standard-Rückbuchung angewiesen ist, wartet auch bei sauberer Verifizierung regelmäßig eine Arbeitswoche. Prepaid-Karten und virtuelle Einmalkarten von Revolut oder N26 werden von manchen Buchmachern als Prepaid geflaggt und vom Willkommensbonus ausgeschlossen, ohne dass die AGB das explizit nennen. Die Einzahlung geht durch, der Bonus bleibt aus.
LUGAS setzt die harte Grenze bei 1.000 € pro Monat über alle Zahlungswege und alle Anbieter hinweg. Wer 800 € bei bet365 einzahlt, kann bei Tipico nur noch 200 € nachladen — unabhängig von der Zahlungsart. Grey-Market-Buchmacher wie Betista umgehen das System strukturell, doch deutsche Banken blockieren MCC-7995-Autorisierungen an nicht-lizenzierte Plattformen zunehmend bereits vor Buchmacher-Ebene. Der vermeintliche Ausweg endet an der eigenen Hausbank, und ein Chargeback bei einem grauen Anbieter führt meist zur Kontensperre ohne Rechtsweg.
Das 1.000-€-Limit ist keine bürokratische Hürde, sondern Spielerschutz mit Begründung. Visa macht es leicht, die Grenze zu vergessen — eine Autorisierung dauert Sekunden, und wer über mehrere GGL-Anbieter verteilt einzahlt, verliert den Überblick schneller, als LUGAS ihn zentralisiert. Wer das Limit regelmäßig ausreizt oder über Grey-Market-Plattformen ausweichen will, sollte sich fragen, ob die Wette noch der Unterhaltung dient oder längst umgekehrt. Chargeback-Rechte greifen bei nachweislichem Vertragsbruch des Anbieters, nicht bei regulärem Spielverlust — die Karte schützt vor Betrug, nicht vor der eigenen Entscheidung.
Visa bleibt die praktischste Einzahlungsmethode bei GGL-Anbietern, sofern die Bank mitspielt und der Buchmacher Visa Direct anbietet. Sparkasse oder Volksbank als Herausgeber, bet365 oder Betano als Ziel, klassische Debit- oder Credit-Karte statt Prepaid — dann funktioniert das System ohne versteckte Gebühren und mit kurzen Auszahlungswegen. Wer auf DKB oder Comdirect setzt, wechselt entweder die Bank oder wählt SEPA als Einzahlungsweg. Die Karte ist neutral, die Infrastruktur dahinter nicht.
